Domain ipsas.de kaufen?
Wir ziehen mit dem Projekt
ipsas.de um.
Sind Sie am Kauf der Domain
ipsas.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ipsas.de kaufen?
Warum hasste Friedrich Engels den Kapitalismus, obwohl er selbst ein großer Fabrikant und Spekulant war?
Friedrich Engels war zwar in der Tat an der Leitung des Familienunternehmens seines Vaters beteiligt, aber er war auch ein scharfer Kritiker des Kapitalismus. Engels erkannte die negativen Auswirkungen des Kapitalismus auf die Arbeiterklasse und die Gesellschaft als Ganzes. Seine Erfahrungen als Unternehmer ermöglichten es ihm, die Ausbeutung und Ungerechtigkeit des kapitalistischen Systems besser zu verstehen und zu bekämpfen. **
Welche Aufgaben hat ein Fabrikant in der Produktion von Waren und wie beeinflusst er die Qualität der Produkte?
Ein Fabrikant ist für die Organisation und Überwachung der Produktionsprozesse verantwortlich. Er stellt sicher, dass die Waren effizient und fehlerfrei hergestellt werden. Durch die Auswahl von hochwertigen Materialien, die Schulung des Personals und die Implementierung von Qualitätskontrollen beeinflusst der Fabrikant maßgeblich die Qualität der Produkte. **


Ähnliche Suchbegriffe für Fabrikant
Top-Angebote
Produkte zum Begriff Fabrikant:
-
SunElements Design Gewächshaus SunCasa Power mit Photovoltaikdach 2.1 anthrazit-metallic, Wände: 6mm Acrylglas, Dach: Doppelglasmodul 5 % TransparenzDas SunElements SunCasa Power Design-Gewächshaus kombiniert modernes Design mit eigener Solar-Stromerzeugung. 6 mm getöntes Acrylglas und ein teiltransparentes Photovoltaikdach (5 % Transparenz) sorgen für Licht, Stabilität und Stromproduktion. ..5799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Kontenrahmen der WohnungswirtschaftKommentar zum Kontenrahmen der Wohnungswirtschaft , Der überarbeitete Kommentar zum Kontenrahmen der Wohnungswirtschaft geht im Wesentlichen auf die Änderungen im HGB in Bezug auf die Nachhaltigkeitsberichterstattung sowie im Jahresabschluss durch die neue JAbschlWUV ein und berücksichtigt dabei die besonderen Gliederungsvorschriften von Wohnungsunternehmen und die betrieblichen Abläufe in deren Haupttätigkeitsbereichen. Erläuterungen des Inhalts der Kontenrahmen-Klassen Darstellung ausgewählter Sonderprobleme: Buchung bei Erwerb und Verwendung unbebauter und bebauter Grundstücke des Anlage- und Umlaufvermögens Buchungen in der GuV-Rechnung im Zusammenhang mit der Herstellung von Objekten des Umlauf- und Anlagevermögens Die Erfassung von Betriebskosten und Betriebskostenumlagen in der Buchführung Buchmäßige Behandlung von Geschäftsvorfällen bei wirtschaftlicher und technischer Baubetreuung , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 10. aktualisierte Auflage 2025, Erscheinungsjahr: 20250626, Titel der Reihe: Hammonia bei Haufe##, Redaktion: GdW Bundesverband deutscher Wohnungs- und Immobili, Auflage: 25010, Auflage/Ausgabe: 10. aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 460, Keyword: Anlagevermögen; Baubetreuung; Bebauung; Betriebskosten; BilMoG; GDW Buch; GdW; Gliederungsvorschriften; Grundstücke; Haufe Buch; Haufe Fachbuch; Haufe Verlag; Immobilien; Immobilienwirtschaft; Kontenrahmen; Umlaufvermögen; Wohnungswirtschaft; bebaut, Fachschema: Immobilie / Wohnungswirtschaft~Makler / Wohnungswirtschaft~Wohnungswirtschaft, Fachkategorie: Industrien und Branchenstudien~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Grundeigentum und Immobilien~Bilanz- und Rechnungslegungsrecht, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 408, Produktform: Kartoniert,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
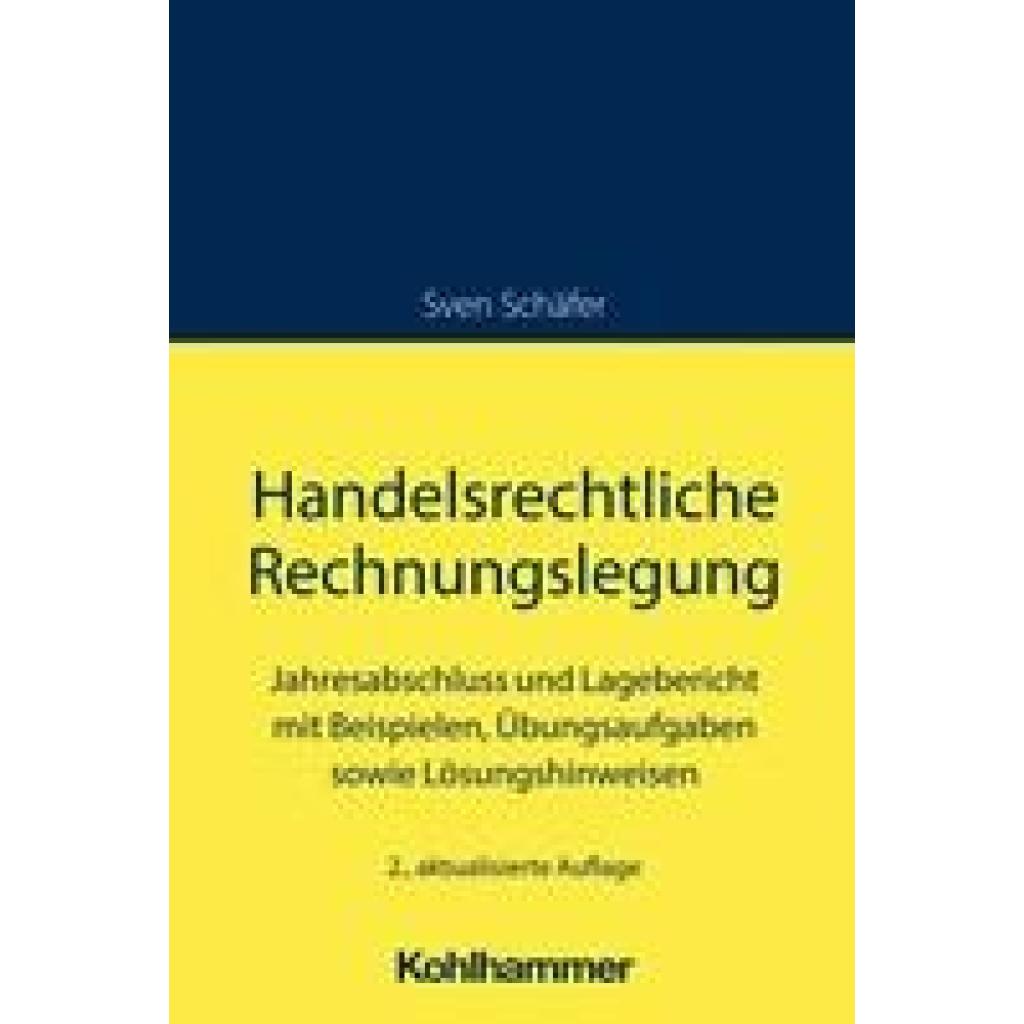
Schäfer, Sven: Handelsrechtliche RechnungslegungHandelsrechtliche Rechnungslegung , Jahresabschluss und Lagebericht mit Beispielen, Übungsaufgaben sowie Lösungshinweisen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20230322, Produktform: Kartoniert, Autoren: Schäfer, Sven, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 433, Abbildungen: 19 Abbildungen, 61 Tabellen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Bilanzierung; Jahresabschluss; Lehrbuch; Rechnungswesen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 232, Breite: 159, Höhe: 25, Gewicht: 710, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170311923, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SunElements Design Gewächshaus SunCasa Power mit Photovoltaikdach 2.2 anthrazit-metallic, Wände: 6mm Acrylglas, Dach: Doppelglasmodule 5 % TransparenzDas SunElements SunCasa Power Design-Gewächshaus kombiniert modernes Design mit eigener Solar-Stromerzeugung. 6 mm getöntes Acrylglas und ein teiltransparentes Photovoltaikdach (5 % Transparenz) sorgen für Licht, Stabilität und Stromproduktion. ..7399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche unterschiedlichen Aufgaben hat ein Fabrikant in der Produktion und wie unterscheidet sich diese Rolle von anderen Positionen in einem Industriebetrieb?
Ein Fabrikant ist für die Planung, Organisation und Überwachung der Produktion in einer Fabrik verantwortlich. Er muss sicherstellen, dass die Produktionsziele erreicht werden und die Qualität der Produkte gewährleistet ist. Im Gegensatz zu anderen Positionen in einem Industriebetrieb hat der Fabrikant die Gesamtverantwortung für die Produktion und muss Entscheidungen treffen, um effiziente Abläufe sicherzustellen. **
-
Was sind Vermögensgegenstände und wie werden sie im Rahmen der Rechnungslegung und Bilanzierung behandelt?
Vermögensgegenstände sind alle materiellen und immateriellen Güter, die einem Unternehmen gehören und einen wirtschaftlichen Wert haben. Im Rahmen der Rechnungslegung werden Vermögensgegenstände in der Bilanz ausgewiesen und nach bestimmten Regeln bewertet, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu geben. Die Bilanzierung erfolgt nach internationalen Standards wie z.B. IFRS oder nationalen Vorschriften wie dem HGB. **
-
Wie können Unternehmen die Rechnungslegung effizienter gestalten, um eine transparente und zuverlässige Finanzberichterstattung zu gewährleisten?
Unternehmen können die Rechnungslegung effizienter gestalten, indem sie automatisierte Buchhaltungssysteme implementieren, die den Prozess beschleunigen und Fehler reduzieren. Zudem sollten interne Kontrollen und Überprüfungen regelmäßig durchgeführt werden, um die Genauigkeit der Finanzdaten sicherzustellen. Eine klare Kommunikation und Transparenz gegenüber Stakeholdern sind ebenfalls entscheidend, um Vertrauen in die Finanzberichterstattung zu schaffen. **
-
Wie beeinflusst die Rechnungslegung die finanzielle Transparenz und die Entscheidungsfindung in Unternehmen?
Die Rechnungslegung schafft finanzielle Transparenz, indem sie Informationen über die finanzielle Lage und Leistung eines Unternehmens bereitstellt. Dadurch können Investoren, Gläubiger und andere Interessengruppen fundierte Entscheidungen treffen. Die Rechnungslegung ermöglicht es den Unternehmen, ihre finanzielle Leistung zu analysieren und strategische Entscheidungen zu treffen, um ihre Rentabilität zu steigern. Eine genaue und transparente Rechnungslegung ist entscheidend für das Vertrauen der Investoren und die langfristige Nachhaltigkeit eines Unternehmens. **

Wie unterscheiden sich die internationalen Standards zur Rechnungslegung von den nationalen Vorschriften in Bezug auf die Genauigkeit und Transparenz der Finanzberichterstattung? Welche Auswirkungen hat die Einführung neuer digitaler Technologien auf die Rechnungslegung und wie beeinflusst dies die Genauigkeit und Effizienz des Prozesses?
Internationale Standards zur Rechnungslegung legen strengere Richtlinien für die Genauigkeit und Transparenz der Finanzberichterstattung fest als nationale Vorschriften. Die Einführung neuer digitaler Technologien in die Rechnungslegung verbessert die Genauigkeit und Effizienz des Prozesses, da sie automatisierte Datenverarbeitung und Echtzeitberichterstattung ermöglichen. Dies kann dazu beitragen, Fehler zu reduzieren und die Transparenz der Finanzberichte zu erhöhen. **
Wie können Unternehmen Rückstellungen in ihrer Bilanzierung und Finanzberichterstattung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen?
Unternehmen können Rückstellungen in ihrer Bilanzierung und Finanzberichterstattung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen, indem sie potenzielle Verpflichtungen und Risiken identifizieren und schätzen. Anschließend können sie Rückstellungen bilden, um diese zukünftigen Verpflichtungen und Risiken angemessen zu berücksichtigen. Durch die Verwendung von Rückstellungen können Unternehmen sicherstellen, dass sie finanziell für zukünftige Verpflichtungen und Risiken gerüstet sind und ihre finanzielle Stabilität gewährleisten. Die ordnungsgemäße Verwendung von Rückstellungen in der Bilanzierung und Finanzberichterstattung ermöglicht es Unternehmen, Investoren und Gläubigern ein realistisches Bild ihrer finanziellen Verpflicht **
Top-Angebote
Produkte zum Begriff Fabrikant:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SunElements Design Gewächshaus SunCasa Power mit Photovoltaikdach 2.1 anthrazit-metallic, Wände: 6mm Acrylglas, Dach: Doppelglasmodul 5 % TransparenzDas SunElements SunCasa Power Design-Gewächshaus kombiniert modernes Design mit eigener Solar-Stromerzeugung. 6 mm getöntes Acrylglas und ein teiltransparentes Photovoltaikdach (5 % Transparenz) sorgen für Licht, Stabilität und Stromproduktion. ..5799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Kontenrahmen der WohnungswirtschaftKommentar zum Kontenrahmen der Wohnungswirtschaft , Der überarbeitete Kommentar zum Kontenrahmen der Wohnungswirtschaft geht im Wesentlichen auf die Änderungen im HGB in Bezug auf die Nachhaltigkeitsberichterstattung sowie im Jahresabschluss durch die neue JAbschlWUV ein und berücksichtigt dabei die besonderen Gliederungsvorschriften von Wohnungsunternehmen und die betrieblichen Abläufe in deren Haupttätigkeitsbereichen. Erläuterungen des Inhalts der Kontenrahmen-Klassen Darstellung ausgewählter Sonderprobleme: Buchung bei Erwerb und Verwendung unbebauter und bebauter Grundstücke des Anlage- und Umlaufvermögens Buchungen in der GuV-Rechnung im Zusammenhang mit der Herstellung von Objekten des Umlauf- und Anlagevermögens Die Erfassung von Betriebskosten und Betriebskostenumlagen in der Buchführung Buchmäßige Behandlung von Geschäftsvorfällen bei wirtschaftlicher und technischer Baubetreuung , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 10. aktualisierte Auflage 2025, Erscheinungsjahr: 20250626, Titel der Reihe: Hammonia bei Haufe##, Redaktion: GdW Bundesverband deutscher Wohnungs- und Immobili, Auflage: 25010, Auflage/Ausgabe: 10. aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 460, Keyword: Anlagevermögen; Baubetreuung; Bebauung; Betriebskosten; BilMoG; GDW Buch; GdW; Gliederungsvorschriften; Grundstücke; Haufe Buch; Haufe Fachbuch; Haufe Verlag; Immobilien; Immobilienwirtschaft; Kontenrahmen; Umlaufvermögen; Wohnungswirtschaft; bebaut, Fachschema: Immobilie / Wohnungswirtschaft~Makler / Wohnungswirtschaft~Wohnungswirtschaft, Fachkategorie: Industrien und Branchenstudien~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Grundeigentum und Immobilien~Bilanz- und Rechnungslegungsrecht, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 408, Produktform: Kartoniert,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Warum hasste Friedrich Engels den Kapitalismus, obwohl er selbst ein großer Fabrikant und Spekulant war?
Friedrich Engels war zwar in der Tat an der Leitung des Familienunternehmens seines Vaters beteiligt, aber er war auch ein scharfer Kritiker des Kapitalismus. Engels erkannte die negativen Auswirkungen des Kapitalismus auf die Arbeiterklasse und die Gesellschaft als Ganzes. Seine Erfahrungen als Unternehmer ermöglichten es ihm, die Ausbeutung und Ungerechtigkeit des kapitalistischen Systems besser zu verstehen und zu bekämpfen. **
-
Welche Aufgaben hat ein Fabrikant in der Produktion von Waren und wie beeinflusst er die Qualität der Produkte?
Ein Fabrikant ist für die Organisation und Überwachung der Produktionsprozesse verantwortlich. Er stellt sicher, dass die Waren effizient und fehlerfrei hergestellt werden. Durch die Auswahl von hochwertigen Materialien, die Schulung des Personals und die Implementierung von Qualitätskontrollen beeinflusst der Fabrikant maßgeblich die Qualität der Produkte. **
-
Welche unterschiedlichen Aufgaben hat ein Fabrikant in der Produktion und wie unterscheidet sich diese Rolle von anderen Positionen in einem Industriebetrieb?
Ein Fabrikant ist für die Planung, Organisation und Überwachung der Produktion in einer Fabrik verantwortlich. Er muss sicherstellen, dass die Produktionsziele erreicht werden und die Qualität der Produkte gewährleistet ist. Im Gegensatz zu anderen Positionen in einem Industriebetrieb hat der Fabrikant die Gesamtverantwortung für die Produktion und muss Entscheidungen treffen, um effiziente Abläufe sicherzustellen. **
-
Was sind Vermögensgegenstände und wie werden sie im Rahmen der Rechnungslegung und Bilanzierung behandelt?
Vermögensgegenstände sind alle materiellen und immateriellen Güter, die einem Unternehmen gehören und einen wirtschaftlichen Wert haben. Im Rahmen der Rechnungslegung werden Vermögensgegenstände in der Bilanz ausgewiesen und nach bestimmten Regeln bewertet, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu geben. Die Bilanzierung erfolgt nach internationalen Standards wie z.B. IFRS oder nationalen Vorschriften wie dem HGB. **
Ähnliche Suchbegriffe für Fabrikant
-
Schäfer, Sven: Handelsrechtliche RechnungslegungHandelsrechtliche Rechnungslegung , Jahresabschluss und Lagebericht mit Beispielen, Übungsaufgaben sowie Lösungshinweisen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20230322, Produktform: Kartoniert, Autoren: Schäfer, Sven, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 433, Abbildungen: 19 Abbildungen, 61 Tabellen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Bilanzierung; Jahresabschluss; Lehrbuch; Rechnungswesen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 232, Breite: 159, Höhe: 25, Gewicht: 710, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170311923, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SunElements Design Gewächshaus SunCasa Power mit Photovoltaikdach 2.2 anthrazit-metallic, Wände: 6mm Acrylglas, Dach: Doppelglasmodule 5 % TransparenzDas SunElements SunCasa Power Design-Gewächshaus kombiniert modernes Design mit eigener Solar-Stromerzeugung. 6 mm getöntes Acrylglas und ein teiltransparentes Photovoltaikdach (5 % Transparenz) sorgen für Licht, Stabilität und Stromproduktion. ..7399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SunElements Design Gewächshaus SunCasa Power mit Photovoltaikdach 3.2 anthrazit-metallic, Wände: 6mm Acrylglas, Dach: Doppelglasmodule 5 % TransparenzDas SunElements SunCasa Power Design-Gewächshaus kombiniert modernes Design mit eigener Solar-Stromerzeugung. 6 mm getöntes Acrylglas und ein teiltransparentes Photovoltaikdach (5 % Transparenz) sorgen für Licht, Stabilität und Stromproduktion. ..10199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SunElements Design Gewächshaus SunCasa Power mit Photovoltaikdach 4.1 anthrazit-metallic, Wände: 6mm Acrylglas, Dach: Doppelglasmodule 5 % TransparenzDas SunElements SunCasa Power Design-Gewächshaus kombiniert modernes Design mit eigener Solar-Stromerzeugung. 6 mm getöntes Acrylglas und ein teiltransparentes Photovoltaikdach (5 % Transparenz) sorgen für Licht, Stabilität und Stromproduktion. ..8399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen die Rechnungslegung effizienter gestalten, um eine transparente und zuverlässige Finanzberichterstattung zu gewährleisten?
Unternehmen können die Rechnungslegung effizienter gestalten, indem sie automatisierte Buchhaltungssysteme implementieren, die den Prozess beschleunigen und Fehler reduzieren. Zudem sollten interne Kontrollen und Überprüfungen regelmäßig durchgeführt werden, um die Genauigkeit der Finanzdaten sicherzustellen. Eine klare Kommunikation und Transparenz gegenüber Stakeholdern sind ebenfalls entscheidend, um Vertrauen in die Finanzberichterstattung zu schaffen. **
-
Wie beeinflusst die Rechnungslegung die finanzielle Transparenz und die Entscheidungsfindung in Unternehmen?
Die Rechnungslegung schafft finanzielle Transparenz, indem sie Informationen über die finanzielle Lage und Leistung eines Unternehmens bereitstellt. Dadurch können Investoren, Gläubiger und andere Interessengruppen fundierte Entscheidungen treffen. Die Rechnungslegung ermöglicht es den Unternehmen, ihre finanzielle Leistung zu analysieren und strategische Entscheidungen zu treffen, um ihre Rentabilität zu steigern. Eine genaue und transparente Rechnungslegung ist entscheidend für das Vertrauen der Investoren und die langfristige Nachhaltigkeit eines Unternehmens. **
-
Wie unterscheiden sich die internationalen Standards zur Rechnungslegung von den nationalen Vorschriften in Bezug auf die Genauigkeit und Transparenz der Finanzberichterstattung? Welche Auswirkungen hat die Einführung neuer digitaler Technologien auf die Rechnungslegung und wie beeinflusst dies die Genauigkeit und Effizienz des Prozesses?
Internationale Standards zur Rechnungslegung legen strengere Richtlinien für die Genauigkeit und Transparenz der Finanzberichterstattung fest als nationale Vorschriften. Die Einführung neuer digitaler Technologien in die Rechnungslegung verbessert die Genauigkeit und Effizienz des Prozesses, da sie automatisierte Datenverarbeitung und Echtzeitberichterstattung ermöglichen. Dies kann dazu beitragen, Fehler zu reduzieren und die Transparenz der Finanzberichte zu erhöhen. **
-
Wie können Unternehmen Rückstellungen in ihrer Bilanzierung und Finanzberichterstattung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen?
Unternehmen können Rückstellungen in ihrer Bilanzierung und Finanzberichterstattung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen, indem sie potenzielle Verpflichtungen und Risiken identifizieren und schätzen. Anschließend können sie Rückstellungen bilden, um diese zukünftigen Verpflichtungen und Risiken angemessen zu berücksichtigen. Durch die Verwendung von Rückstellungen können Unternehmen sicherstellen, dass sie finanziell für zukünftige Verpflichtungen und Risiken gerüstet sind und ihre finanzielle Stabilität gewährleisten. Die ordnungsgemäße Verwendung von Rückstellungen in der Bilanzierung und Finanzberichterstattung ermöglicht es Unternehmen, Investoren und Gläubigern ein realistisches Bild ihrer finanziellen Verpflicht **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.