Domain ipsas.de kaufen?
Wir ziehen mit dem Projekt
ipsas.de um.
Sind Sie am Kauf der Domain
ipsas.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ipsas.de kaufen?
Wie beeinflusst die Rechnungslegung die finanzielle Transparenz und die Entscheidungsfindung in Unternehmen?
Die Rechnungslegung schafft finanzielle Transparenz, indem sie Informationen über die finanzielle Lage und Leistung eines Unternehmens bereitstellt. Dadurch können Investoren, Gläubiger und andere Interessengruppen fundierte Entscheidungen treffen. Die Rechnungslegung ermöglicht es den Unternehmen, ihre finanzielle Leistung zu analysieren und strategische Entscheidungen zu treffen, um ihre Rentabilität zu steigern. Eine genaue und transparente Rechnungslegung ist entscheidend für das Vertrauen der Investoren und die langfristige Nachhaltigkeit eines Unternehmens. **
Was sind Vermögensgegenstände und wie werden sie im Rahmen der Rechnungslegung und Bilanzierung behandelt?
Vermögensgegenstände sind alle materiellen und immateriellen Güter, die einem Unternehmen gehören und einen wirtschaftlichen Wert haben. Im Rahmen der Rechnungslegung werden Vermögensgegenstände in der Bilanz ausgewiesen und nach bestimmten Regeln bewertet, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu geben. Die Bilanzierung erfolgt nach internationalen Standards wie z.B. IFRS oder nationalen Vorschriften wie dem HGB. **

Ähnliche Suchbegriffe für Selbstcheck-In
Top-Angebote
Produkte zum Begriff Selbstcheck-In:
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
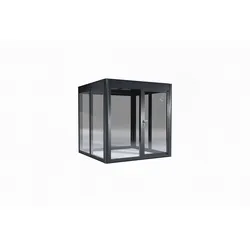
SunElements Design Gewächshaus SunCasa Power mit Photovoltaikdach 2.1 anthrazit-metallic, Wände: 6mm Acrylglas, Dach: Doppelglasmodul 5 % TransparenzDas SunElements SunCasa Power Design-Gewächshaus kombiniert modernes Design mit eigener Solar-Stromerzeugung. 6 mm getöntes Acrylglas und ein teiltransparentes Photovoltaikdach (5 % Transparenz) sorgen für Licht, Stabilität und Stromproduktion. ..5799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Quick, Reiner: Bilanzierung in FällenBilanzierung in Fällen , Grundlagen, Aufgaben und Lösungen nach HGB und IFRS , > , Auflage: 7. überarbeitete und aktualisierte Auflage 2022, Erscheinungsjahr: 20220510, Produktform: Kartoniert, Autoren: Quick, Reiner~Wolz, Matthias, Auflage: 22007, Auflage/Ausgabe: 7. überarbeitete und aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 509, Keyword: Annual Improvements; Aufgaben Bilanzierung; Aufgaben HGB; Aufgaben IFRS; Aufgaben Rechnungslegung; Bilanzierung Fälle; Einzelabschluss; HGB; IFRS; Internationale Rechnungslegung; Konzernabschluss; Lagebericht; Quick; Umsatzrealisation; Wolz; Übungsaufgaben Bilanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Bilanzrecht~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Rechnungswesen: Lehrbücher, Handbücher~Bilanz- und Rechnungslegungsrecht, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 169, Höhe: 30, Gewicht: 852, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wie können Unternehmen die Rechnungslegung effizienter gestalten, um eine transparente und zuverlässige Finanzberichterstattung zu gewährleisten?
Unternehmen können die Rechnungslegung effizienter gestalten, indem sie automatisierte Buchhaltungssysteme implementieren, die den Prozess beschleunigen und Fehler reduzieren. Zudem sollten interne Kontrollen und Überprüfungen regelmäßig durchgeführt werden, um die Genauigkeit der Finanzdaten sicherzustellen. Eine klare Kommunikation und Transparenz gegenüber Stakeholdern sind ebenfalls entscheidend, um Vertrauen in die Finanzberichterstattung zu schaffen. **
-
Wie unterscheiden sich die internationalen Standards zur Rechnungslegung von den nationalen Vorschriften in Bezug auf die Genauigkeit und Transparenz der Finanzberichterstattung? Welche Auswirkungen hat die Einführung neuer digitaler Technologien auf die Rechnungslegung und wie beeinflusst dies die Genauigkeit und Effizienz des Prozesses?
Internationale Standards zur Rechnungslegung legen strengere Richtlinien für die Genauigkeit und Transparenz der Finanzberichterstattung fest als nationale Vorschriften. Die Einführung neuer digitaler Technologien in die Rechnungslegung verbessert die Genauigkeit und Effizienz des Prozesses, da sie automatisierte Datenverarbeitung und Echtzeitberichterstattung ermöglichen. Dies kann dazu beitragen, Fehler zu reduzieren und die Transparenz der Finanzberichte zu erhöhen. **
-
"Wie beeinflussen externe Wirtschaftsprüfungen die Transparenz und das Vertrauen in die Finanzberichterstattung von Unternehmen?"
Externe Wirtschaftsprüfungen verbessern die Transparenz, da sie die Richtigkeit und Vollständigkeit der Finanzberichte überprüfen. Durch unabhängige Prüfungen steigt das Vertrauen von Investoren, Gläubigern und anderen Stakeholdern in die Finanzberichterstattung eines Unternehmens. Unternehmen, die regelmäßig geprüft werden, können dadurch langfristig ihr Image stärken und ihre Glaubwürdigkeit erhöhen. **
-
Wie beeinflusst die Rechnungslegung die finanzielle Transparenz und das Vertrauen der Stakeholder in ein Unternehmen?
Die Rechnungslegung liefert Stakeholdern wie Investoren, Gläubigern und Kunden wichtige Informationen über die finanzielle Situation eines Unternehmens. Eine transparente und korrekte Rechnungslegung kann das Vertrauen der Stakeholder stärken und langfristige Beziehungen fördern. Fehlinformationen oder unklare Berichterstattung können hingegen das Vertrauen der Stakeholder beeinträchtigen und zu negativen Auswirkungen auf das Unternehmen führen. **

Wie können Unternehmen Rückstellungen in ihrer Bilanzierung und Finanzberichterstattung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen?
Unternehmen können Rückstellungen in ihrer Bilanzierung und Finanzberichterstattung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen, indem sie potenzielle Verpflichtungen und Risiken identifizieren und schätzen. Anschließend können sie Rückstellungen bilden, um diese zukünftigen Verpflichtungen und Risiken angemessen zu berücksichtigen. Durch die Verwendung von Rückstellungen können Unternehmen sicherstellen, dass sie finanziell für zukünftige Verpflichtungen und Risiken gerüstet sind und ihre finanzielle Stabilität gewährleisten. Die ordnungsgemäße Verwendung von Rückstellungen in der Bilanzierung und Finanzberichterstattung ermöglicht es Unternehmen, Investoren und Gläubigern ein realistisches Bild ihrer finanziellen Verpflicht **
Welche Auswirkungen können Rentenverbindlichkeiten auf die langfristige finanzielle Gesundheit eines Unternehmens haben? Wie werden Rentenverbindlichkeiten in der Rechnungslegung und Bilanzierung berücksichtigt?
Rentenverbindlichkeiten können die langfristige finanzielle Gesundheit eines Unternehmens belasten, da sie langfristige Verpflichtungen darstellen, die das Eigenkapital und die Liquidität beeinträchtigen können. In der Rechnungslegung und Bilanzierung werden Rentenverbindlichkeiten als langfristige Verbindlichkeiten ausgewiesen und müssen regelmäßig bewertet und angepasst werden, um eine genaue Darstellung der finanziellen Verpflichtungen des Unternehmens zu gewährleisten. Die Höhe der Rentenverbindlichkeiten kann auch Auswirkungen auf die Bewertung des Unternehmens durch Investoren und Kreditgeber haben. **
Top-Angebote
Produkte zum Begriff Selbstcheck-In:
-
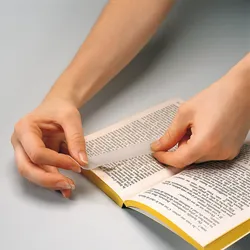
filmoplast® P, Papier-Reparaturband selbstklebend, repariert eingerissene Buchseiten, hauchdünn mit hoher Transparenz 50 m in Spenderschachtel | 2 cmProfessionelles, selbstklebendes Papier-Reparaturband, zum fast unsichtbaren Reparieren von eingerissenen Seiten, Notenblättern oder Zeichnungen; filmoplast® PPapier-Reparaturband - selbstklebend - repariert eingerissene Buchseiten - für Profis in Bibliotheken u. v. m.Das selbstklebende, hauchdünne Papier-Reparaturband filmoplast® P ermöglicht ein fast unsichtbares Reparieren, zum Beispiel von eingerissenen Seiten, Notenblättern oder Zeichnungen. Beim Einscannen oder Kopieren bleibt filmoplast® P unsichtbar. Auch zum Einkleben ausgerissener Seiten und Reparieren von kaputten Kanten geeignet. Das eingesetzte Spezialpapier hat eine ideale Abstimmung von Stabilität und Festigkeit und ist gleichzeitig schmiegsam und transparent. filmoplast® P verlängert die Lebensdauer von Büchern und Dokumenten. Auch für die Montage von leichten Fotos oder Papieren hinter dem Passepartout mit einer T-Hinge-Befestigung wird filmoplast® P eingesetzt. Der lösemittelfreie, dauerelastische Klebstoff bietet eine leicht zu verarbeitende Alternative zu wasseraktivierbaren Klebebändern. Der Kleber von filmoplast® P ist schwach alkalisch eingestellt, sodass keine Schädigung des Papiers möglich, aber gleichzeitig genügend Pufferkapazität vorhanden ist, um Säurefraß zu verhindern.Die Alterungsbeständigkeit ist von der Papiertechnischen Stiftung (PTS) getestet und durch den Photographic Activity Test (PAT) gemäß ISO 18916 zertifiziert. Die Produktzusammensetzung von filmoplast® P ist APEO-frei und BPA-frei.- Professionelles, selbstklebendes Papier-Reparaturband- Hauchdünn mit hoher Transparenz- Unsichtbar beim Einscannen oder Kopieren- Lösemittelfreier, säurefreier und alterungsbeständiger Kleber- Einfache Handhabung- APEO- und BPA-frei16,51 €*Versand: 6,90 €Sichere Weiterleitung zum Anbieter
-
Strapsstrümpfe GLAMORY "Delight", Damen, Gr. 56/58, DEN: 20, schwarz, Elasthan, Polyamid, transparent, uni, elastisch, Socken, in seidig-matter TransparenzElastische Qualität aus 85% Polyamid und 15% Elasthan., Produktdetails: Anzahl Teile: 1 Paar, Passform: elastisch, Pflegehinweise: Maschinenwäsche, Polsterung: Verstärkung der Belastungszonen, Optik/Stil: Applikationen: Spitze, Optik: transparent, uni, Optik Halterband: Basic, Material: Details Material: matt, Material: Elasthan, Polyamid, Materialeigenschaften: elastisch, Materialzusammensetzung: Obermaterial: 85% Polyamid, 15% Elasthan, Materialstärke (DEN): 20, Farbe: Farbbezeichnung: schwarz, Serie: Serie: Delight11,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gesetz betreffend die Gesellschaften mit beschränkter Haftung (GmbHG) einschließlich Rechnungslegung zum Einzel- sowie zum KonzernabschlussFrontmatter -- Vorwort -- Inhaltsübersicht -- Verzeichnis der Abkürzungen und der abgekürzt zitierten Literatur -- ERSTER ABSCHNITT. Errichtung der Gesellschaft -- 1. Zweck -- 2. Form des Gesellschaftsvertrags -- 3. Inhalt des Gesellschaftsvertrags -- 4. Firma -- 5. Stammkapital und Stammeinlagen -- 6. Geschäftsführer -- 7. Anmeldung -- 8. Inhalt der Anmeldung -- 9. Nachzahlungspflicht bei Sachgründung -- 9a. Gründungshaftung -- 9b. Verzicht, Vergleich, Verjährung -- 9c. Prüfung durch das Gericht -- 10. Eintragung in das Handelsregister und Bekanntmachung -- 11. Rechtslage vor Eintragung -- 12. Zweigniederlassung -- ZWEITER ABSCHNITT. Rechtsverhältnisse der Gesellschaft und der Gesellschafter -- 13. Juristische Person Handelsgesellschaft -- 14. Geschäftsanteil -- 15. Übertragung von Geschäftsanteilen -- 16. Rechtsstellung von Veräußerer und Erwerber -- 17. Veräußerung von Teilen des Geschäftsanteils -- 18. Mitberechtigung am Geschäftsanteil -- 19. Leistungen auf die Stammeinlage -- 20.529,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie beeinflusst die Rechnungslegung die finanzielle Transparenz und die Entscheidungsfindung in Unternehmen?
Die Rechnungslegung schafft finanzielle Transparenz, indem sie Informationen über die finanzielle Lage und Leistung eines Unternehmens bereitstellt. Dadurch können Investoren, Gläubiger und andere Interessengruppen fundierte Entscheidungen treffen. Die Rechnungslegung ermöglicht es den Unternehmen, ihre finanzielle Leistung zu analysieren und strategische Entscheidungen zu treffen, um ihre Rentabilität zu steigern. Eine genaue und transparente Rechnungslegung ist entscheidend für das Vertrauen der Investoren und die langfristige Nachhaltigkeit eines Unternehmens. **
-
Was sind Vermögensgegenstände und wie werden sie im Rahmen der Rechnungslegung und Bilanzierung behandelt?
Vermögensgegenstände sind alle materiellen und immateriellen Güter, die einem Unternehmen gehören und einen wirtschaftlichen Wert haben. Im Rahmen der Rechnungslegung werden Vermögensgegenstände in der Bilanz ausgewiesen und nach bestimmten Regeln bewertet, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu geben. Die Bilanzierung erfolgt nach internationalen Standards wie z.B. IFRS oder nationalen Vorschriften wie dem HGB. **
-
Wie können Unternehmen die Rechnungslegung effizienter gestalten, um eine transparente und zuverlässige Finanzberichterstattung zu gewährleisten?
Unternehmen können die Rechnungslegung effizienter gestalten, indem sie automatisierte Buchhaltungssysteme implementieren, die den Prozess beschleunigen und Fehler reduzieren. Zudem sollten interne Kontrollen und Überprüfungen regelmäßig durchgeführt werden, um die Genauigkeit der Finanzdaten sicherzustellen. Eine klare Kommunikation und Transparenz gegenüber Stakeholdern sind ebenfalls entscheidend, um Vertrauen in die Finanzberichterstattung zu schaffen. **
-
Wie unterscheiden sich die internationalen Standards zur Rechnungslegung von den nationalen Vorschriften in Bezug auf die Genauigkeit und Transparenz der Finanzberichterstattung? Welche Auswirkungen hat die Einführung neuer digitaler Technologien auf die Rechnungslegung und wie beeinflusst dies die Genauigkeit und Effizienz des Prozesses?
Internationale Standards zur Rechnungslegung legen strengere Richtlinien für die Genauigkeit und Transparenz der Finanzberichterstattung fest als nationale Vorschriften. Die Einführung neuer digitaler Technologien in die Rechnungslegung verbessert die Genauigkeit und Effizienz des Prozesses, da sie automatisierte Datenverarbeitung und Echtzeitberichterstattung ermöglichen. Dies kann dazu beitragen, Fehler zu reduzieren und die Transparenz der Finanzberichte zu erhöhen. **
Ähnliche Suchbegriffe für Selbstcheck-In
-
SunElements Design Gewächshaus SunCasa Power mit Photovoltaikdach 2.1 anthrazit-metallic, Wände: 6mm Acrylglas, Dach: Doppelglasmodul 5 % TransparenzDas SunElements SunCasa Power Design-Gewächshaus kombiniert modernes Design mit eigener Solar-Stromerzeugung. 6 mm getöntes Acrylglas und ein teiltransparentes Photovoltaikdach (5 % Transparenz) sorgen für Licht, Stabilität und Stromproduktion. ..5799,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Quick, Reiner: Bilanzierung in FällenBilanzierung in Fällen , Grundlagen, Aufgaben und Lösungen nach HGB und IFRS , > , Auflage: 7. überarbeitete und aktualisierte Auflage 2022, Erscheinungsjahr: 20220510, Produktform: Kartoniert, Autoren: Quick, Reiner~Wolz, Matthias, Auflage: 22007, Auflage/Ausgabe: 7. überarbeitete und aktualisierte Auflage 2022, Seitenzahl/Blattzahl: 509, Keyword: Annual Improvements; Aufgaben Bilanzierung; Aufgaben HGB; Aufgaben IFRS; Aufgaben Rechnungslegung; Bilanzierung Fälle; Einzelabschluss; HGB; IFRS; Internationale Rechnungslegung; Konzernabschluss; Lagebericht; Quick; Umsatzrealisation; Wolz; Übungsaufgaben Bilanzierung, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Bilanzbuchhaltung~Buchhaltung / Bilanzbuchhaltung~Bilanzrecht~Abschluss (Buchführung) / Jahresabschluss~Bilanz / Jahresabschluss~Jahresabschluss~Makroökonomie~Ökonomik / Makroökonomik~Rechnungslegung~Wirtschaftsgesetz~Wirtschaftsrecht~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management~Rechnungswesen: Lehrbücher, Handbücher~Bilanz- und Rechnungslegungsrecht, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 238, Breite: 169, Höhe: 30, Gewicht: 852, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heyd, Reinhard: Bilanzierung nach HGB in SchaubildernBilanzierung nach HGB in Schaubildern , Die Grundlagen von Jahresabschlüssen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2. Auflage, Erscheinungsjahr: 20200127, Produktform: Kartoniert, Autoren: Heyd, Reinhard~Beyer, Michael~Zorn, Daniel, Auflage: 20002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 206, Abbildungen: mit ca. 260 Abbildungen, Keyword: Rechnungswesen; Buchhaltung; Buchführung; Jahresabschluss; Bilanzbuchhalter; Bilanz; Bilanzanalyse; Einzelabschluss, Fachschema: Handelsgesetzbuch - HGB~Handelsrecht / Handelsgesetzbuch~Makroökonomie~Ökonomik / Makroökonomik~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Rechnungslegung~Rechnungswesen~Betriebswirtschaft - Betriebswirtschaftslehre, Fachkategorie: Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Rechnungswesen: Lehrbücher, Handbücher~Makroökonomie~Recht bestimmter Jurisdiktionen und bestimmter Rechtsgebiete~Betriebswirtschaftslehre, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Finanzbuchhaltung, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: IX, Seitenanzahl: 193, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Vahlen Franz GmbH, Verlag: Vahlen Franz GmbH, Verlag: Vahlen, Franz, Länge: 241, Breite: 161, Höhe: 20, Gewicht: 381, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783800645022, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 117470424,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
SunElements Design Gewächshaus SunCasa Power mit Photovoltaikdach 2.2 anthrazit-metallic, Wände: 6mm Acrylglas, Dach: Doppelglasmodule 5 % TransparenzDas SunElements SunCasa Power Design-Gewächshaus kombiniert modernes Design mit eigener Solar-Stromerzeugung. 6 mm getöntes Acrylglas und ein teiltransparentes Photovoltaikdach (5 % Transparenz) sorgen für Licht, Stabilität und Stromproduktion. ..7399,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
"Wie beeinflussen externe Wirtschaftsprüfungen die Transparenz und das Vertrauen in die Finanzberichterstattung von Unternehmen?"
Externe Wirtschaftsprüfungen verbessern die Transparenz, da sie die Richtigkeit und Vollständigkeit der Finanzberichte überprüfen. Durch unabhängige Prüfungen steigt das Vertrauen von Investoren, Gläubigern und anderen Stakeholdern in die Finanzberichterstattung eines Unternehmens. Unternehmen, die regelmäßig geprüft werden, können dadurch langfristig ihr Image stärken und ihre Glaubwürdigkeit erhöhen. **
-
Wie beeinflusst die Rechnungslegung die finanzielle Transparenz und das Vertrauen der Stakeholder in ein Unternehmen?
Die Rechnungslegung liefert Stakeholdern wie Investoren, Gläubigern und Kunden wichtige Informationen über die finanzielle Situation eines Unternehmens. Eine transparente und korrekte Rechnungslegung kann das Vertrauen der Stakeholder stärken und langfristige Beziehungen fördern. Fehlinformationen oder unklare Berichterstattung können hingegen das Vertrauen der Stakeholder beeinträchtigen und zu negativen Auswirkungen auf das Unternehmen führen. **
-
Wie können Unternehmen Rückstellungen in ihrer Bilanzierung und Finanzberichterstattung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen?
Unternehmen können Rückstellungen in ihrer Bilanzierung und Finanzberichterstattung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen, indem sie potenzielle Verpflichtungen und Risiken identifizieren und schätzen. Anschließend können sie Rückstellungen bilden, um diese zukünftigen Verpflichtungen und Risiken angemessen zu berücksichtigen. Durch die Verwendung von Rückstellungen können Unternehmen sicherstellen, dass sie finanziell für zukünftige Verpflichtungen und Risiken gerüstet sind und ihre finanzielle Stabilität gewährleisten. Die ordnungsgemäße Verwendung von Rückstellungen in der Bilanzierung und Finanzberichterstattung ermöglicht es Unternehmen, Investoren und Gläubigern ein realistisches Bild ihrer finanziellen Verpflicht **
-
Welche Auswirkungen können Rentenverbindlichkeiten auf die langfristige finanzielle Gesundheit eines Unternehmens haben? Wie werden Rentenverbindlichkeiten in der Rechnungslegung und Bilanzierung berücksichtigt?
Rentenverbindlichkeiten können die langfristige finanzielle Gesundheit eines Unternehmens belasten, da sie langfristige Verpflichtungen darstellen, die das Eigenkapital und die Liquidität beeinträchtigen können. In der Rechnungslegung und Bilanzierung werden Rentenverbindlichkeiten als langfristige Verbindlichkeiten ausgewiesen und müssen regelmäßig bewertet und angepasst werden, um eine genaue Darstellung der finanziellen Verpflichtungen des Unternehmens zu gewährleisten. Die Höhe der Rentenverbindlichkeiten kann auch Auswirkungen auf die Bewertung des Unternehmens durch Investoren und Kreditgeber haben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.