Domain ipsas.de kaufen?
Wir ziehen mit dem Projekt
ipsas.de um.
Sind Sie am Kauf der Domain
ipsas.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ipsas.de kaufen?
Was sind Vermögensgegenstände und wie werden sie im Rahmen der Rechnungslegung und Bilanzierung behandelt?
Vermögensgegenstände sind alle materiellen und immateriellen Güter, die einem Unternehmen gehören und einen wirtschaftlichen Wert haben. Im Rahmen der Rechnungslegung werden Vermögensgegenstände in der Bilanz ausgewiesen und nach bestimmten Regeln bewertet, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu geben. Die Bilanzierung erfolgt nach internationalen Standards wie z.B. IFRS oder nationalen Vorschriften wie dem HGB. **
Wie können Unternehmen die Rechnungslegung effizienter gestalten, um eine transparente und zuverlässige Finanzberichterstattung zu gewährleisten?
Unternehmen können die Rechnungslegung effizienter gestalten, indem sie automatisierte Buchhaltungssysteme implementieren, die den Prozess beschleunigen und Fehler reduzieren. Zudem sollten interne Kontrollen und Überprüfungen regelmäßig durchgeführt werden, um die Genauigkeit der Finanzdaten sicherzustellen. Eine klare Kommunikation und Transparenz gegenüber Stakeholdern sind ebenfalls entscheidend, um Vertrauen in die Finanzberichterstattung zu schaffen. **
Ähnliche Suchbegriffe für Sausalito
Top-Angebote
Produkte zum Begriff Sausalito:
-
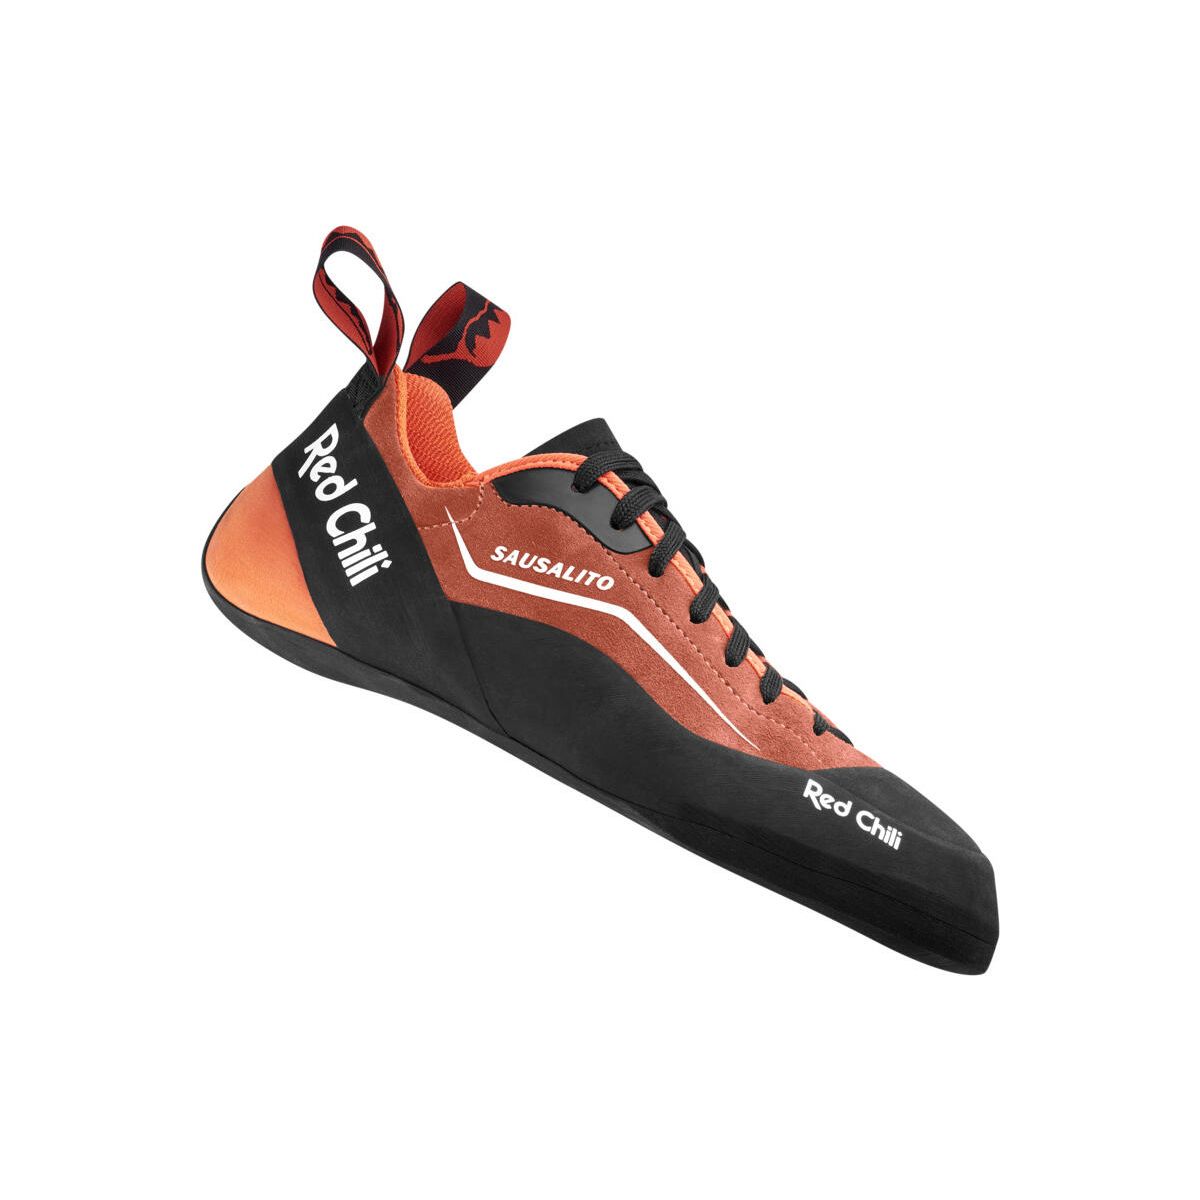
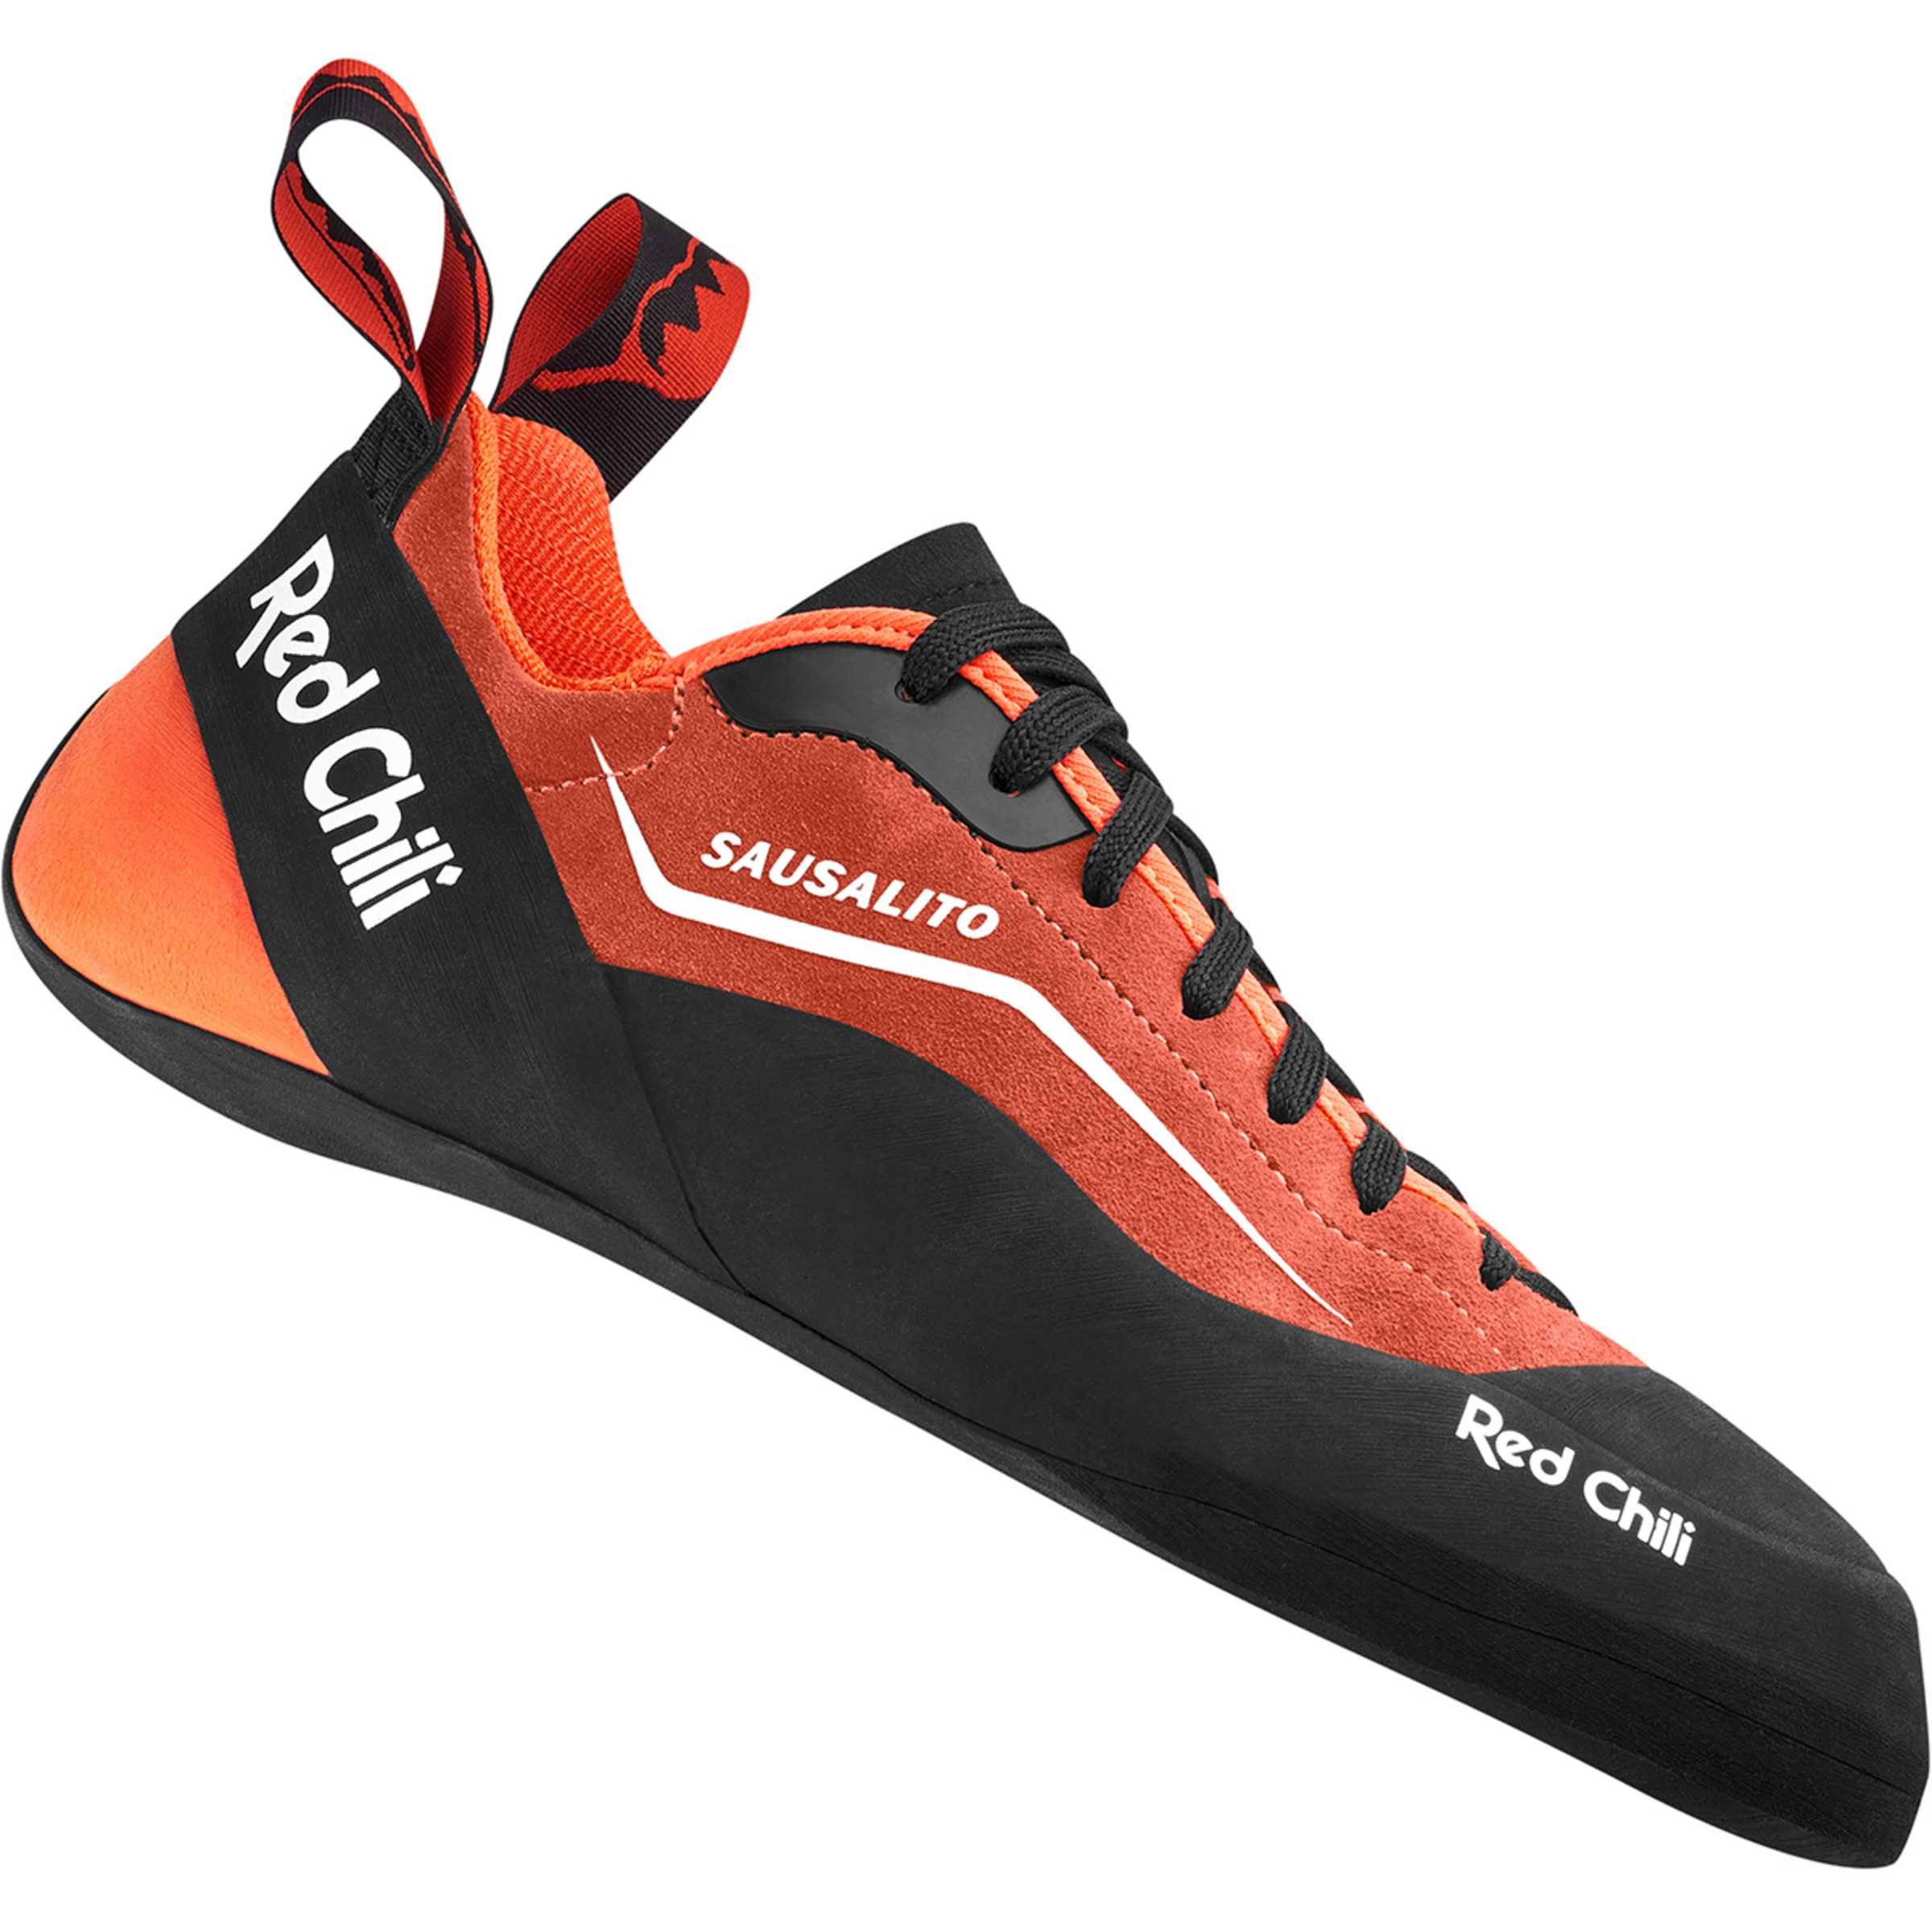
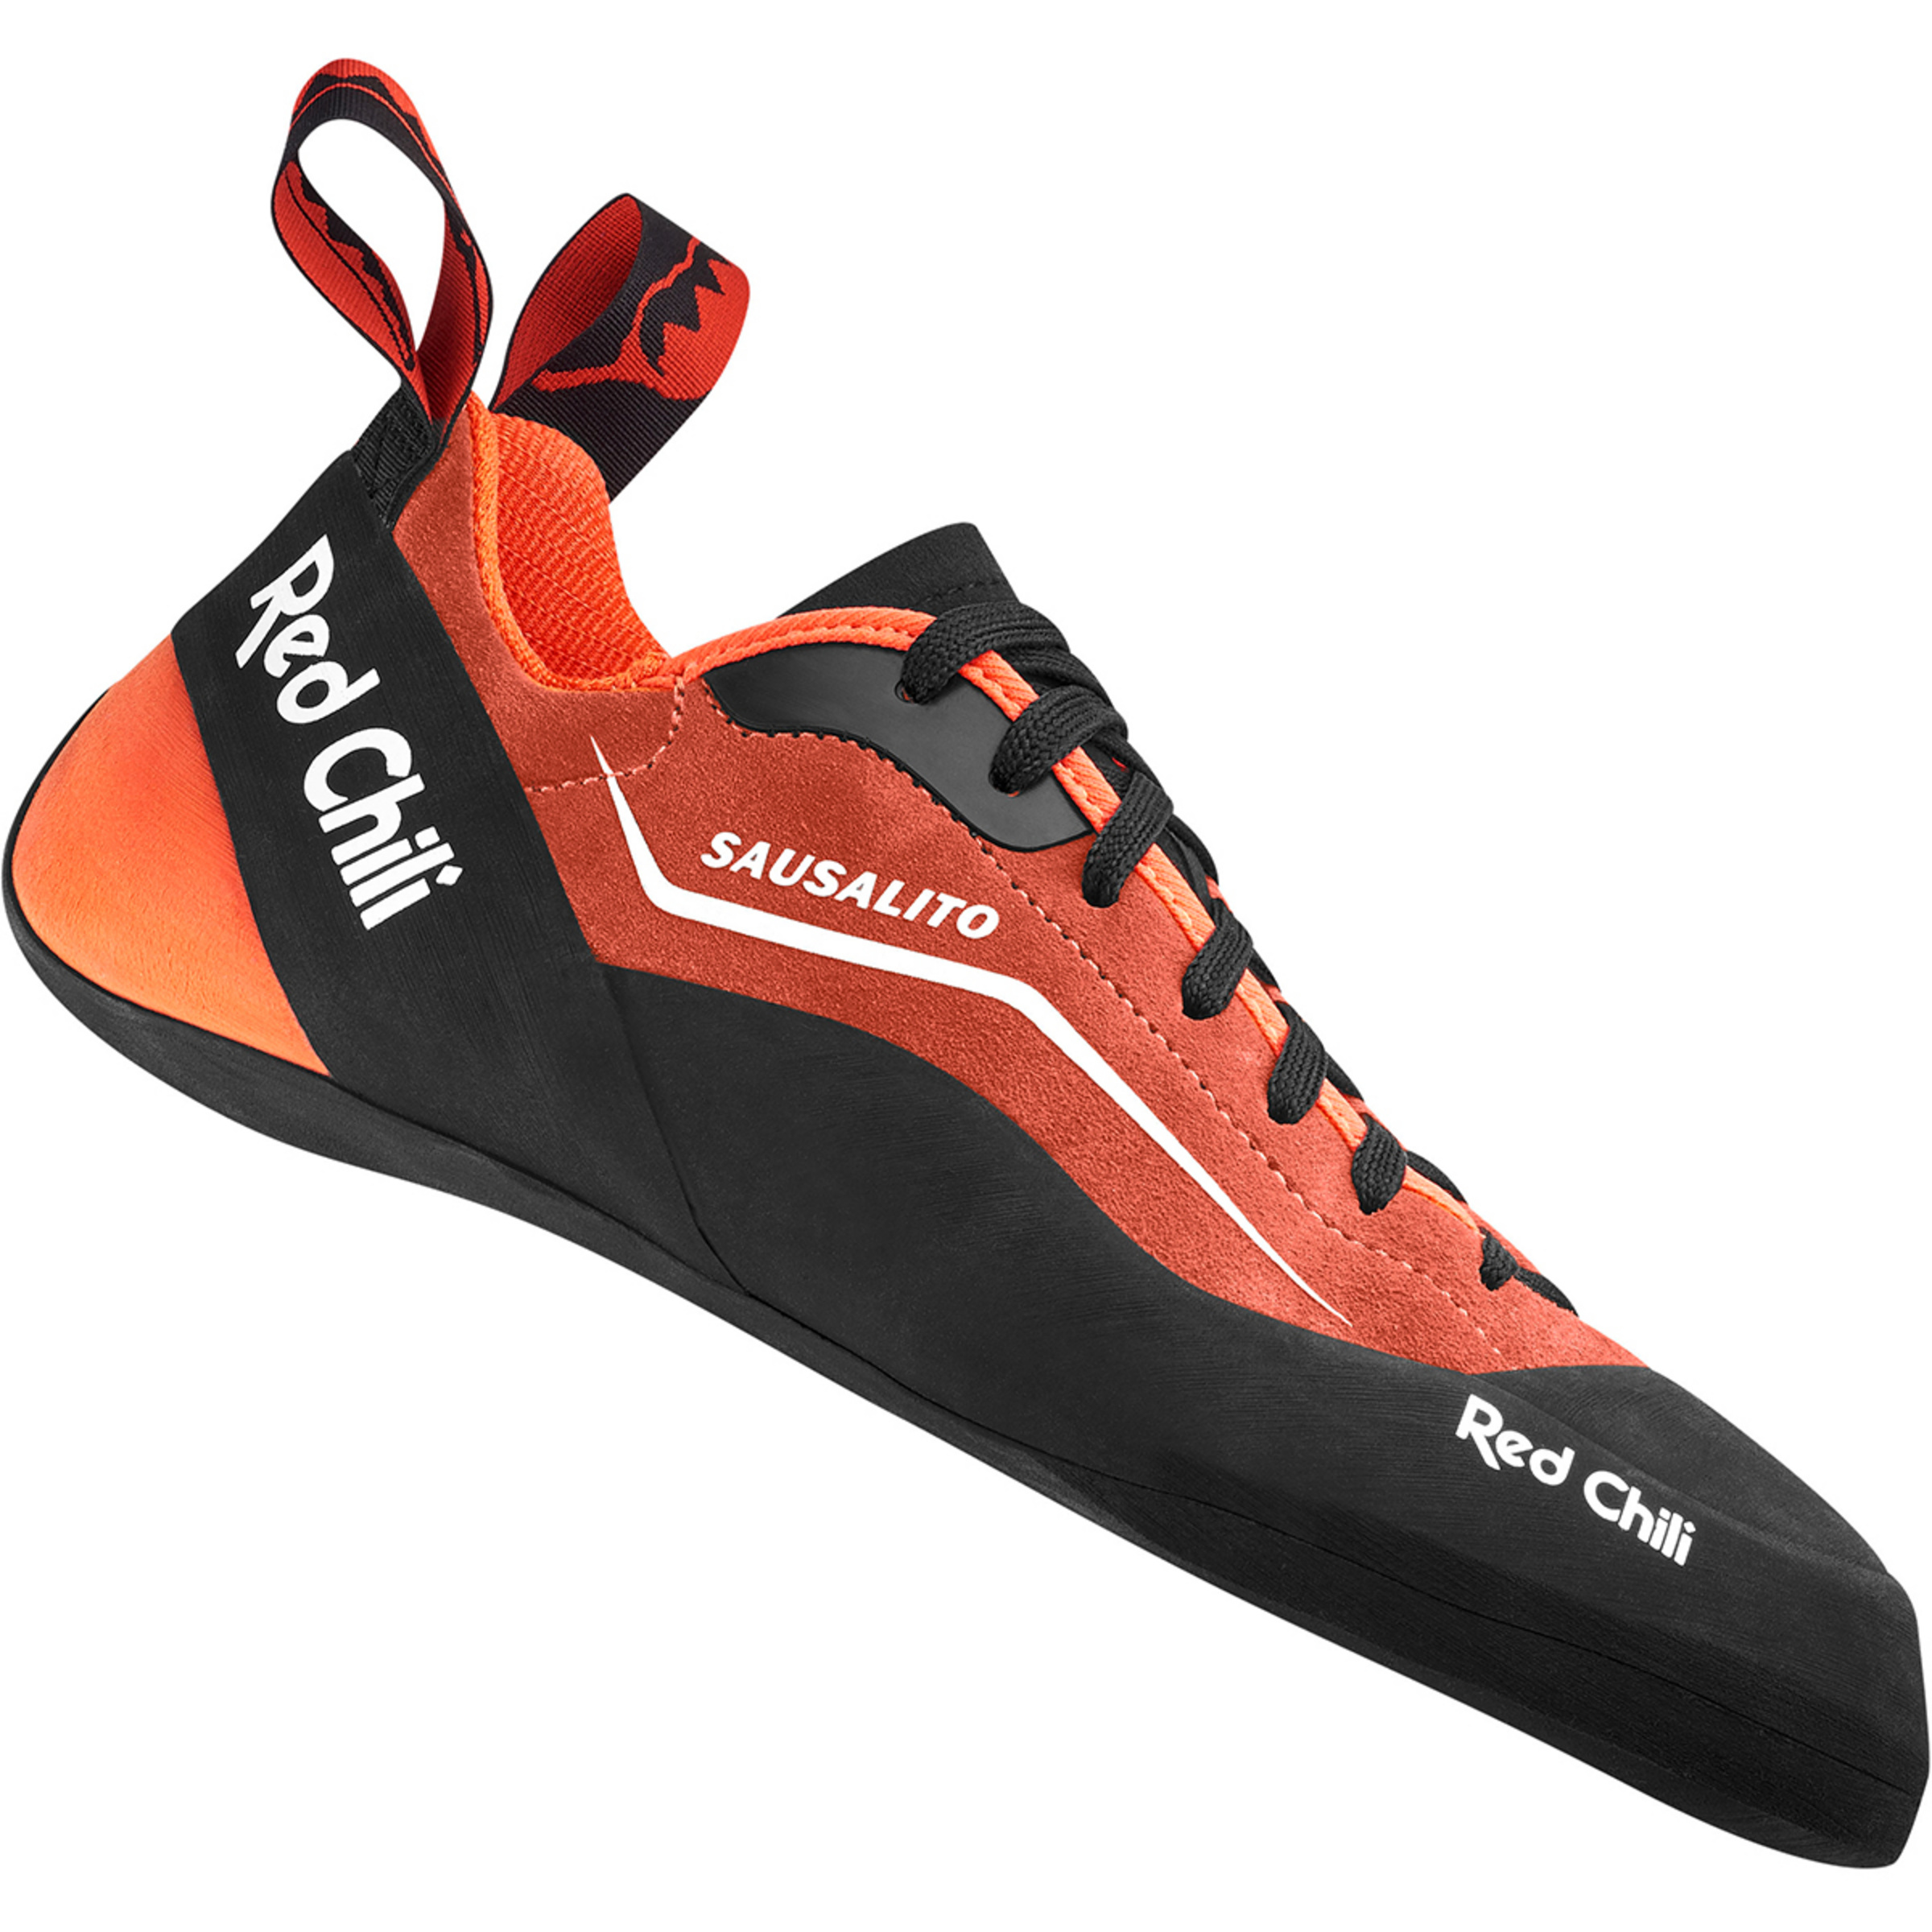
Red Chili - Sausalito IV - Kletterschuhe 44 | EU 44 rotBequeme Kletterschuhe mit optimierter Passform - Farbe: Rot; Gr: 44; Highlights: Wiederbesohlbar; geeignet für Sportklettern, Alpinklettern; Weitere Top-Angebote von Red Chili im Online-Shop von Bergfreunde.de bestellen!79,96 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Kommentar zum Kontenrahmen der WohnungswirtschaftKommentar zum Kontenrahmen der Wohnungswirtschaft , Der überarbeitete Kommentar zum Kontenrahmen der Wohnungswirtschaft geht im Wesentlichen auf die Änderungen im HGB in Bezug auf die Nachhaltigkeitsberichterstattung sowie im Jahresabschluss durch die neue JAbschlWUV ein und berücksichtigt dabei die besonderen Gliederungsvorschriften von Wohnungsunternehmen und die betrieblichen Abläufe in deren Haupttätigkeitsbereichen. Erläuterungen des Inhalts der Kontenrahmen-Klassen Darstellung ausgewählter Sonderprobleme: Buchung bei Erwerb und Verwendung unbebauter und bebauter Grundstücke des Anlage- und Umlaufvermögens Buchungen in der GuV-Rechnung im Zusammenhang mit der Herstellung von Objekten des Umlauf- und Anlagevermögens Die Erfassung von Betriebskosten und Betriebskostenumlagen in der Buchführung Buchmäßige Behandlung von Geschäftsvorfällen bei wirtschaftlicher und technischer Baubetreuung , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 10. aktualisierte Auflage 2025, Erscheinungsjahr: 20250626, Titel der Reihe: Hammonia bei Haufe##, Redaktion: GdW Bundesverband deutscher Wohnungs- und Immobili, Auflage: 25010, Auflage/Ausgabe: 10. aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 460, Keyword: Anlagevermögen; Baubetreuung; Bebauung; Betriebskosten; BilMoG; GDW Buch; GdW; Gliederungsvorschriften; Grundstücke; Haufe Buch; Haufe Fachbuch; Haufe Verlag; Immobilien; Immobilienwirtschaft; Kontenrahmen; Umlaufvermögen; Wohnungswirtschaft; bebaut, Fachschema: Immobilie / Wohnungswirtschaft~Makler / Wohnungswirtschaft~Wohnungswirtschaft, Fachkategorie: Industrien und Branchenstudien~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Grundeigentum und Immobilien~Bilanz- und Rechnungslegungsrecht, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 408, Produktform: Kartoniert,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
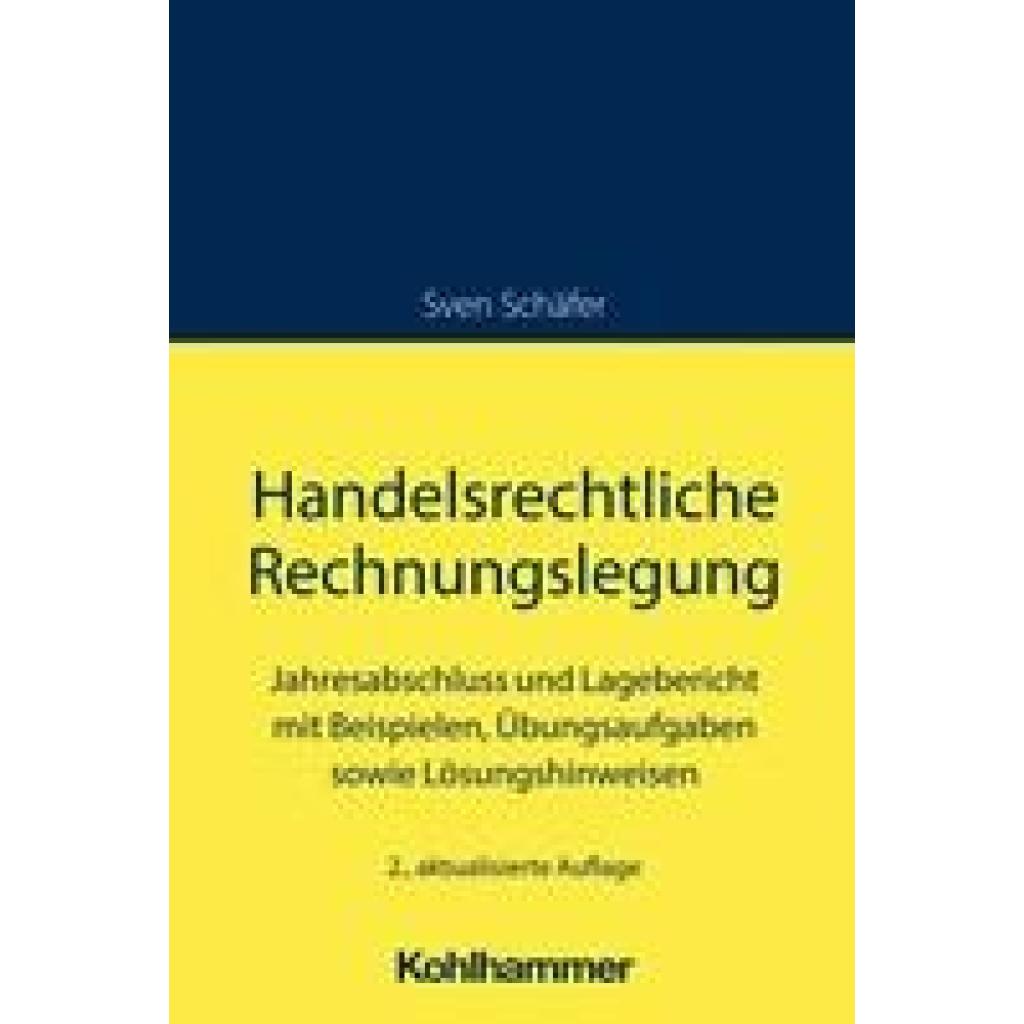
Schäfer, Sven: Handelsrechtliche RechnungslegungHandelsrechtliche Rechnungslegung , Jahresabschluss und Lagebericht mit Beispielen, Übungsaufgaben sowie Lösungshinweisen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20230322, Produktform: Kartoniert, Autoren: Schäfer, Sven, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 433, Abbildungen: 19 Abbildungen, 61 Tabellen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Bilanzierung; Jahresabschluss; Lehrbuch; Rechnungswesen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 232, Breite: 159, Höhe: 25, Gewicht: 710, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170311923, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie beeinflusst die Rechnungslegung die finanzielle Transparenz und die Entscheidungsfindung in Unternehmen?
Die Rechnungslegung schafft finanzielle Transparenz, indem sie Informationen über die finanzielle Lage und Leistung eines Unternehmens bereitstellt. Dadurch können Investoren, Gläubiger und andere Interessengruppen fundierte Entscheidungen treffen. Die Rechnungslegung ermöglicht es den Unternehmen, ihre finanzielle Leistung zu analysieren und strategische Entscheidungen zu treffen, um ihre Rentabilität zu steigern. Eine genaue und transparente Rechnungslegung ist entscheidend für das Vertrauen der Investoren und die langfristige Nachhaltigkeit eines Unternehmens. **
-
Wie unterscheiden sich die internationalen Standards zur Rechnungslegung von den nationalen Vorschriften in Bezug auf die Genauigkeit und Transparenz der Finanzberichterstattung? Welche Auswirkungen hat die Einführung neuer digitaler Technologien auf die Rechnungslegung und wie beeinflusst dies die Genauigkeit und Effizienz des Prozesses?
Internationale Standards zur Rechnungslegung legen strengere Richtlinien für die Genauigkeit und Transparenz der Finanzberichterstattung fest als nationale Vorschriften. Die Einführung neuer digitaler Technologien in die Rechnungslegung verbessert die Genauigkeit und Effizienz des Prozesses, da sie automatisierte Datenverarbeitung und Echtzeitberichterstattung ermöglichen. Dies kann dazu beitragen, Fehler zu reduzieren und die Transparenz der Finanzberichte zu erhöhen. **
-
Wie können Unternehmen Rückstellungen in ihrer Bilanzierung und Finanzberichterstattung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen?
Unternehmen können Rückstellungen in ihrer Bilanzierung und Finanzberichterstattung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen, indem sie potenzielle Verpflichtungen und Risiken identifizieren und schätzen. Anschließend können sie Rückstellungen bilden, um diese zukünftigen Verpflichtungen und Risiken angemessen zu berücksichtigen. Durch die Verwendung von Rückstellungen können Unternehmen sicherstellen, dass sie finanziell für zukünftige Verpflichtungen und Risiken gerüstet sind und ihre finanzielle Stabilität gewährleisten. Die ordnungsgemäße Verwendung von Rückstellungen in der Bilanzierung und Finanzberichterstattung ermöglicht es Unternehmen, Investoren und Gläubigern ein realistisches Bild ihrer finanziellen Verpflicht **
-
Wie beeinflusst die Rechnungslegung die finanzielle Transparenz und das Vertrauen der Stakeholder in ein Unternehmen?
Die Rechnungslegung liefert Stakeholdern wie Investoren, Gläubigern und Kunden wichtige Informationen über die finanzielle Situation eines Unternehmens. Eine transparente und korrekte Rechnungslegung kann das Vertrauen der Stakeholder stärken und langfristige Beziehungen fördern. Fehlinformationen oder unklare Berichterstattung können hingegen das Vertrauen der Stakeholder beeinträchtigen und zu negativen Auswirkungen auf das Unternehmen führen. **
Wie kann die Finanzberichterstattung dazu beitragen, die Transparenz und Glaubwürdigkeit eines Unternehmens zu verbessern?
Die Finanzberichterstattung liefert detaillierte Informationen über die finanzielle Lage eines Unternehmens, was Investoren und Stakeholdern Vertrauen gibt. Durch die Offenlegung von Finanzdaten können potenzielle Investoren fundierte Entscheidungen treffen. Eine transparente Finanzberichterstattung stärkt das Vertrauen der Öffentlichkeit in die Integrität und Zuverlässigkeit eines Unternehmens. **
"Wie beeinflussen externe Wirtschaftsprüfungen die Transparenz und das Vertrauen in die Finanzberichterstattung von Unternehmen?"
Externe Wirtschaftsprüfungen verbessern die Transparenz, da sie die Richtigkeit und Vollständigkeit der Finanzberichte überprüfen. Durch unabhängige Prüfungen steigt das Vertrauen von Investoren, Gläubigern und anderen Stakeholdern in die Finanzberichterstattung eines Unternehmens. Unternehmen, die regelmäßig geprüft werden, können dadurch langfristig ihr Image stärken und ihre Glaubwürdigkeit erhöhen. **
Top-Angebote
Produkte zum Begriff Sausalito:
-
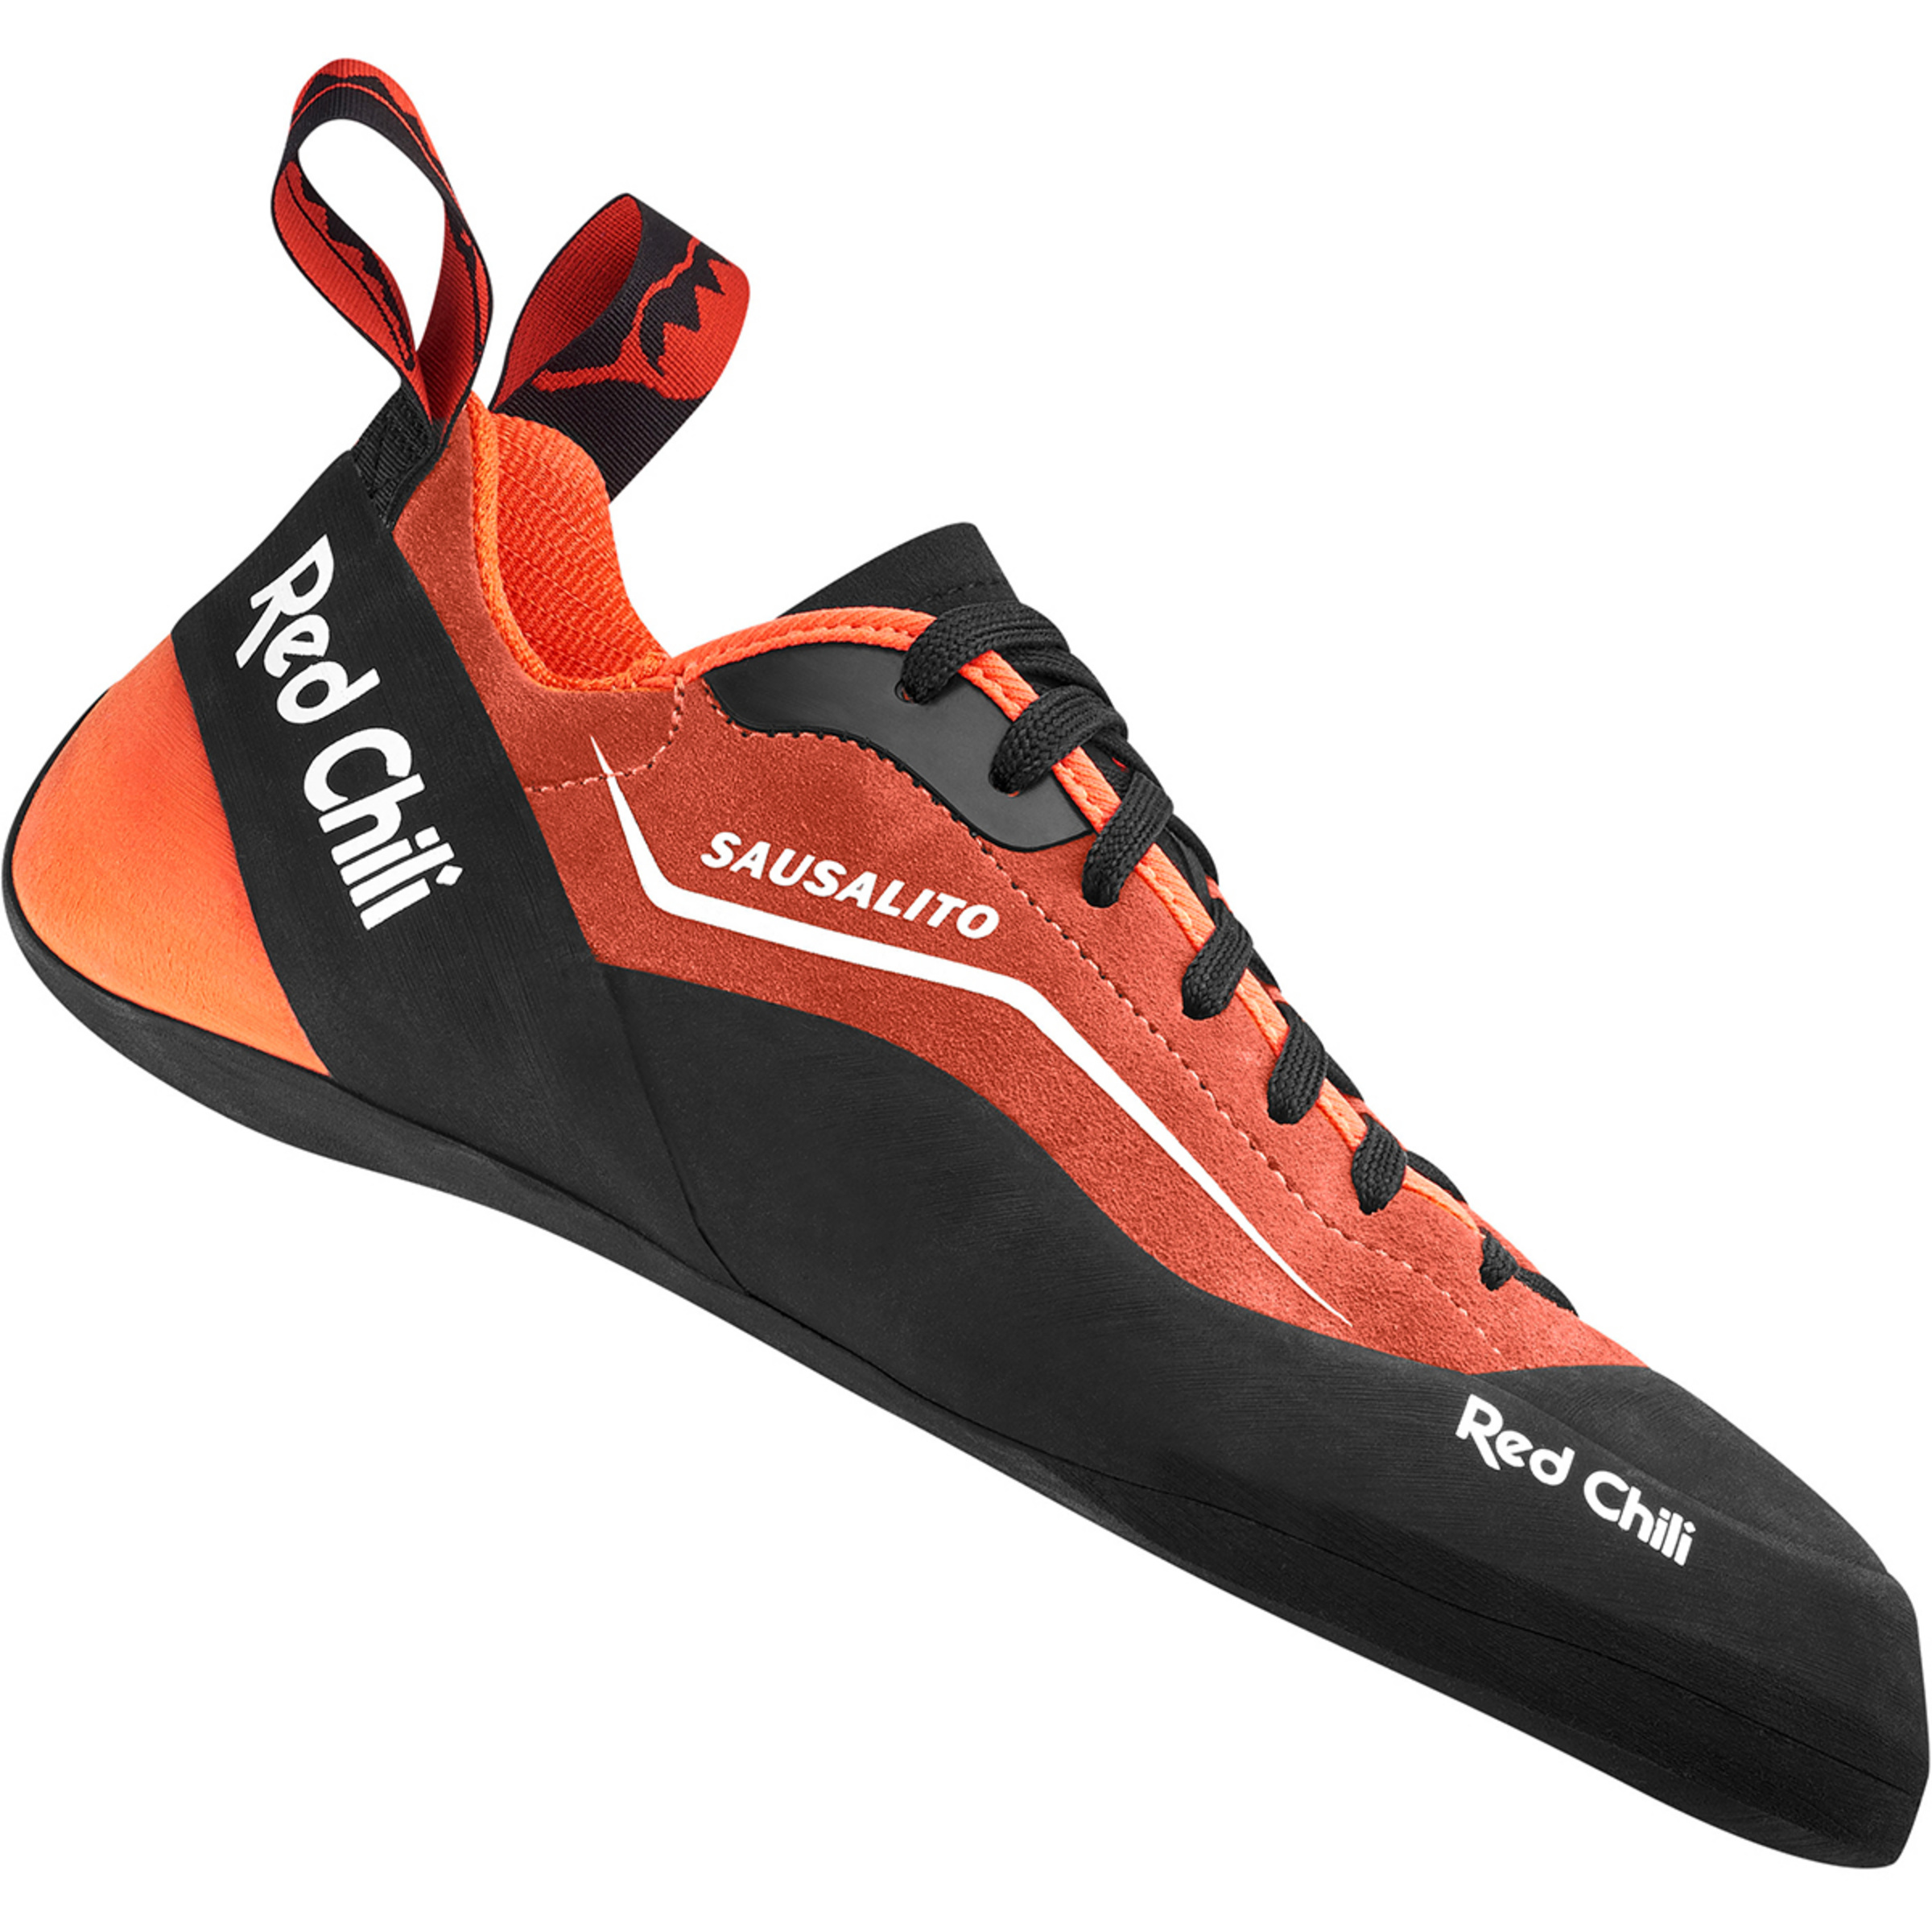
Red Chili Sausalito glowing red (281-footwear) 9,5 357140952810Der Sausalito von Red Chili ist der perfekte Begleiter für alle, die gerne wandern oder klettern. Dieser Unisex-Schuh überzeugt durch seine Vielseitigkeit und den hohen Tragekomfort, der sowohl bei langen Klettersessions als auch bei Mehrseillängen-Routen und Alpintouren geschätzt wird. Gefertigt aus hochwertigem Leder, bietet der Sausalito dank seiner festen Zwischensohle eine hervorragende Unterstützung und Stabilität. Ein besonderes Highlight ist die integrierte Impact Zone, die für eine effektive Dämpfung der Ferse sorgt und so den Komfort bei jedem Schritt erhöht. Die variable und weit nach vorn gezogene Schnürung ermöglicht ein großes Passformspektrum, sodass der Schuh nahezu jedem Fuß optimal angepasst werden kann. Der weich gepolsterte Schaftabschluss und das antibakterielle Fußbett aus Hanf tragen zusätzlich zu einem angenehmen Tragegefühl bei und halten unangenehme Gerüche fern. Mit seiner neutralen und flachen Leistenform eignet sich der Sausalito auch für Kletterer mit besonderen Passformansprüchen. In UK-Größen von 3 bis 16 erhältlich, kann der Schuh passgenau ausgewählt werden. Red Chili empfiehlt, die Füße mithilfe ihrer Größentabelle auszumessen, um den optimalen Sitz zu garantieren. Produktdetails Optimal für: Wandern Klettern Verschluss: Schnürung Features: Sehr komfortabler Allrounder für lange Sessions, Mehrseillängen-Routen und Alpintouren Großes Passformspektrum durch variable und weit nach vorn gezogene Schnürung Integrierte Impact Zone für mehr Dämpfung der Ferse Antibakterielles Fußbett aus Hanf Feste Zwischensohle für viel Unterstützung Neutraler und flacher Leisten Schaft aus hochwertigem Leder Weich gepolsterter Schaftabschluss für maximalen Komfort UK-Größen 3-12, 13, 14, 15, 16 Materialien: Außenmaterial: Forefoot Innenmaterial: Hemp Futter: Microfiber Innen/Zwischensohle: Hanf Aussensohle: Gummi RX-1 ALLROUND80,45 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Red Chili - Sausalito IV - Kletterschuhe 38 | EU 38 rotBequeme Kletterschuhe mit optimierter Passform - Farbe: Rot; Gr: 38; Highlights: Wiederbesohlbar; geeignet für Sportklettern, Alpinklettern; Weitere Top-Angebote von Red Chili im Online-Shop von Bergfreunde.de bestellen!79,96 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Red Chili - Sausalito IV - Kletterschuhe 44 | EU 44 rotBequeme Kletterschuhe mit optimierter Passform - Farbe: Rot; Gr: 44; Highlights: Wiederbesohlbar; geeignet für Sportklettern, Alpinklettern; Weitere Top-Angebote von Red Chili im Online-Shop von Bergfreunde.de bestellen!79,96 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Was sind Vermögensgegenstände und wie werden sie im Rahmen der Rechnungslegung und Bilanzierung behandelt?
Vermögensgegenstände sind alle materiellen und immateriellen Güter, die einem Unternehmen gehören und einen wirtschaftlichen Wert haben. Im Rahmen der Rechnungslegung werden Vermögensgegenstände in der Bilanz ausgewiesen und nach bestimmten Regeln bewertet, um einen transparenten Überblick über die finanzielle Situation des Unternehmens zu geben. Die Bilanzierung erfolgt nach internationalen Standards wie z.B. IFRS oder nationalen Vorschriften wie dem HGB. **
-
Wie können Unternehmen die Rechnungslegung effizienter gestalten, um eine transparente und zuverlässige Finanzberichterstattung zu gewährleisten?
Unternehmen können die Rechnungslegung effizienter gestalten, indem sie automatisierte Buchhaltungssysteme implementieren, die den Prozess beschleunigen und Fehler reduzieren. Zudem sollten interne Kontrollen und Überprüfungen regelmäßig durchgeführt werden, um die Genauigkeit der Finanzdaten sicherzustellen. Eine klare Kommunikation und Transparenz gegenüber Stakeholdern sind ebenfalls entscheidend, um Vertrauen in die Finanzberichterstattung zu schaffen. **
-
Wie beeinflusst die Rechnungslegung die finanzielle Transparenz und die Entscheidungsfindung in Unternehmen?
Die Rechnungslegung schafft finanzielle Transparenz, indem sie Informationen über die finanzielle Lage und Leistung eines Unternehmens bereitstellt. Dadurch können Investoren, Gläubiger und andere Interessengruppen fundierte Entscheidungen treffen. Die Rechnungslegung ermöglicht es den Unternehmen, ihre finanzielle Leistung zu analysieren und strategische Entscheidungen zu treffen, um ihre Rentabilität zu steigern. Eine genaue und transparente Rechnungslegung ist entscheidend für das Vertrauen der Investoren und die langfristige Nachhaltigkeit eines Unternehmens. **
-
Wie unterscheiden sich die internationalen Standards zur Rechnungslegung von den nationalen Vorschriften in Bezug auf die Genauigkeit und Transparenz der Finanzberichterstattung? Welche Auswirkungen hat die Einführung neuer digitaler Technologien auf die Rechnungslegung und wie beeinflusst dies die Genauigkeit und Effizienz des Prozesses?
Internationale Standards zur Rechnungslegung legen strengere Richtlinien für die Genauigkeit und Transparenz der Finanzberichterstattung fest als nationale Vorschriften. Die Einführung neuer digitaler Technologien in die Rechnungslegung verbessert die Genauigkeit und Effizienz des Prozesses, da sie automatisierte Datenverarbeitung und Echtzeitberichterstattung ermöglichen. Dies kann dazu beitragen, Fehler zu reduzieren und die Transparenz der Finanzberichte zu erhöhen. **
Ähnliche Suchbegriffe für Sausalito
-
Kommentar zum Kontenrahmen der WohnungswirtschaftKommentar zum Kontenrahmen der Wohnungswirtschaft , Der überarbeitete Kommentar zum Kontenrahmen der Wohnungswirtschaft geht im Wesentlichen auf die Änderungen im HGB in Bezug auf die Nachhaltigkeitsberichterstattung sowie im Jahresabschluss durch die neue JAbschlWUV ein und berücksichtigt dabei die besonderen Gliederungsvorschriften von Wohnungsunternehmen und die betrieblichen Abläufe in deren Haupttätigkeitsbereichen. Erläuterungen des Inhalts der Kontenrahmen-Klassen Darstellung ausgewählter Sonderprobleme: Buchung bei Erwerb und Verwendung unbebauter und bebauter Grundstücke des Anlage- und Umlaufvermögens Buchungen in der GuV-Rechnung im Zusammenhang mit der Herstellung von Objekten des Umlauf- und Anlagevermögens Die Erfassung von Betriebskosten und Betriebskostenumlagen in der Buchführung Buchmäßige Behandlung von Geschäftsvorfällen bei wirtschaftlicher und technischer Baubetreuung , Bremsenkomplettsätze > Bremsen & Bremsenteile , Auflage: 10. aktualisierte Auflage 2025, Erscheinungsjahr: 20250626, Titel der Reihe: Hammonia bei Haufe##, Redaktion: GdW Bundesverband deutscher Wohnungs- und Immobili, Auflage: 25010, Auflage/Ausgabe: 10. aktualisierte Auflage 2025, Seitenzahl/Blattzahl: 460, Keyword: Anlagevermögen; Baubetreuung; Bebauung; Betriebskosten; BilMoG; GDW Buch; GdW; Gliederungsvorschriften; Grundstücke; Haufe Buch; Haufe Fachbuch; Haufe Verlag; Immobilien; Immobilienwirtschaft; Kontenrahmen; Umlaufvermögen; Wohnungswirtschaft; bebaut, Fachschema: Immobilie / Wohnungswirtschaft~Makler / Wohnungswirtschaft~Wohnungswirtschaft, Fachkategorie: Industrien und Branchenstudien~Finanzberichterstattung, Rechnungslegung, externes Rechnungswesen~Grundeigentum und Immobilien~Bilanz- und Rechnungslegungsrecht, Warengruppe: HC/Wirtschaft/Einzelne Wirtschaftszweige, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 236, Breite: 173, Höhe: 12, Gewicht: 408, Produktform: Kartoniert,79,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schäfer, Sven: Handelsrechtliche RechnungslegungHandelsrechtliche Rechnungslegung , Jahresabschluss und Lagebericht mit Beispielen, Übungsaufgaben sowie Lösungshinweisen , Bremsbeläge > Bremsen & Bremsenteile , Auflage: 2., aktualisierte Auflage, Erscheinungsjahr: 20230322, Produktform: Kartoniert, Autoren: Schäfer, Sven, Auflage: 23002, Auflage/Ausgabe: 2., aktualisierte Auflage, Seitenzahl/Blattzahl: 433, Abbildungen: 19 Abbildungen, 61 Tabellen, Themenüberschrift: BUSINESS & ECONOMICS / Accounting/General, Keyword: Bilanzierung; Jahresabschluss; Lehrbuch; Rechnungswesen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaftslehre, allgemein, Bildungszweck: für die Hochschule, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Rechnungswesen, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kohlhammer W., Verlag: Kohlhammer W., Verlag: Kohlhammer, W., GmbH, Länge: 232, Breite: 159, Höhe: 25, Gewicht: 710, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783170311923, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,44,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Unternehmen Rückstellungen in ihrer Bilanzierung und Finanzberichterstattung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen?
Unternehmen können Rückstellungen in ihrer Bilanzierung und Finanzberichterstattung verwenden, um zukünftige Verpflichtungen und Risiken angemessen zu berücksichtigen, indem sie potenzielle Verpflichtungen und Risiken identifizieren und schätzen. Anschließend können sie Rückstellungen bilden, um diese zukünftigen Verpflichtungen und Risiken angemessen zu berücksichtigen. Durch die Verwendung von Rückstellungen können Unternehmen sicherstellen, dass sie finanziell für zukünftige Verpflichtungen und Risiken gerüstet sind und ihre finanzielle Stabilität gewährleisten. Die ordnungsgemäße Verwendung von Rückstellungen in der Bilanzierung und Finanzberichterstattung ermöglicht es Unternehmen, Investoren und Gläubigern ein realistisches Bild ihrer finanziellen Verpflicht **
-
Wie beeinflusst die Rechnungslegung die finanzielle Transparenz und das Vertrauen der Stakeholder in ein Unternehmen?
Die Rechnungslegung liefert Stakeholdern wie Investoren, Gläubigern und Kunden wichtige Informationen über die finanzielle Situation eines Unternehmens. Eine transparente und korrekte Rechnungslegung kann das Vertrauen der Stakeholder stärken und langfristige Beziehungen fördern. Fehlinformationen oder unklare Berichterstattung können hingegen das Vertrauen der Stakeholder beeinträchtigen und zu negativen Auswirkungen auf das Unternehmen führen. **
-
Wie kann die Finanzberichterstattung dazu beitragen, die Transparenz und Glaubwürdigkeit eines Unternehmens zu verbessern?
Die Finanzberichterstattung liefert detaillierte Informationen über die finanzielle Lage eines Unternehmens, was Investoren und Stakeholdern Vertrauen gibt. Durch die Offenlegung von Finanzdaten können potenzielle Investoren fundierte Entscheidungen treffen. Eine transparente Finanzberichterstattung stärkt das Vertrauen der Öffentlichkeit in die Integrität und Zuverlässigkeit eines Unternehmens. **
-
"Wie beeinflussen externe Wirtschaftsprüfungen die Transparenz und das Vertrauen in die Finanzberichterstattung von Unternehmen?"
Externe Wirtschaftsprüfungen verbessern die Transparenz, da sie die Richtigkeit und Vollständigkeit der Finanzberichte überprüfen. Durch unabhängige Prüfungen steigt das Vertrauen von Investoren, Gläubigern und anderen Stakeholdern in die Finanzberichterstattung eines Unternehmens. Unternehmen, die regelmäßig geprüft werden, können dadurch langfristig ihr Image stärken und ihre Glaubwürdigkeit erhöhen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.